在全球財富大遷移的大環境下, 很多高凈值企業家在拿到新加坡PR之後,很自然地把目光投向號稱亞洲第一的新加坡公積金制度(CPF)。
在不少人的觀念里,CPF有著較高的無風險利率(能到4%到5%)還有完備的終身入息計劃(CPFLife),好像只要按規定繳納,就能在新加坡安穩養老。
可是,作為宏觀財富智庫,我們得給剛進入這個體系的新移民提個醒,要是你習慣了高品質生活,還想掌控財富的絕對支配權,那麼把養老全部指望在CPF上, 是一個非常危險的數據略錯誤判斷。

穿透CPF的底層邏輯
新加坡政府設計CPF的初衷既冷酷又實在, 就是為了防止底層民眾到晚年成為國家的財政包袱。
這就決定了CPFLife的本質就是生存兜底,而不是生活享受,我們來看一組冰冷的數據,要是你在2026年滿55歲,就算你的帳戶達到了預計2026年全額退休金(FRS)標準(大概22萬-22.4萬新幣),從65歲開始,你每個月能領到的錢大概就僅僅是1780新幣。
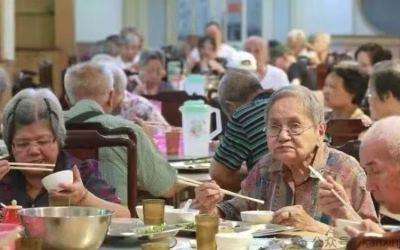
在一個核心區租房動不動就五六千新幣,擁車證都突破十萬塊錢這樣極度壓縮的城邦之中,每個月1780新幣能代表什麼,它也就只能夠保證你在食閣吃上最基本的套餐罷了,保持最低限度那種生存尊嚴罷了。
更要命的是流動性鎖死。CPF的錢要強制鎖到65歲才能開始按月領取,對於習慣跨國併購、隨時能調動大筆現金流, 或者想50歲就提前退休的高凈值人群來說,把一大筆錢鎖在一個得幾十年的不可控盲盒裡,這並不符合財富自由的本質。

新移民的時間逆差和結構性劣勢
為什麼本地人覺得CPF好,新移民沒辦法完全依靠, 因為你錯過了最關鍵的資產時間。
本地土生土長的新加坡人,從20多歲參加工作的時候起,就開始享受CPF長達四十年的複利雪球了,可多數高凈值人士拿到PR的時候,往往都已經是三四十歲甚至更老。
在這個系統裡面,你的時間逆差可是挺大的,而且政府對於CPF的年度繳納額度有著十分嚴格的封頂限制,你根本沒辦法靠著花很多錢砸盤來快速追上本地人的帳戶餘額,就算到了2026年政府把CPF月薪繳納上限調整到8000新幣,對於年薪百萬的高管來說,這也只不過是不值一提的一點兒, 並且完全不能改變資金被長期鎖定的本質。
所以單單依靠繳納CPF,新移民根本沒辦法滿足他們習慣的精英階層退休生活。

高凈值人群的CPF極致套利指南
既然CPF不能當作養老主要的依靠,那我們是不是就不管它了,那肯定不是的!
在高凈值人群的財務報表里,CPF不應該被當作養老金, 而是要視為一個由主權國家信用作擔保的、合法的避稅和無風險套利工具。要是你知道下面這5個宏觀操作,就可以把這個制度的紅利用到最大程度。
一、時間價值套利(年初一次性注資)
CPF的利息是按月計算的。不要等到年底了為了抵稅才去充值,每年1月就得把頂格的錢充進去,提前11個月讓資金進入計息周期, 複利持續十年,最後收益的差額會達到20%。
二、觸發政府的高息紅線(6萬新幣法則)
CPF系統有一項隱性福利,只要帳戶總和里的前6萬新幣(其中OA最多占2萬),政府會自動發放多1%的無風險補貼(注意, 這個標準針對55歲以下的會員,要是滿了55歲,前3萬新幣還能再多拿1%的額外加息,最高能到6%),這就好像主權基金給你發絕對收益差不多。
三、構築家族稅務防火牆(配偶/父母充值)
在新加坡那些拿高薪的人,個人所得稅的優化很關鍵,給父母或者配偶的退休帳戶存錢,不光能幫家裡人鎖定最高6%年化的無風險利息,而且每年還能直接給你減免最多8000新幣的個稅,這真是一舉兩得的財富轉移。
四、跨代財富的無風險底倉(兒童CPF注資)
很多富裕家庭沒注意到,從孩子出生起,孩子的特別帳戶(SA)就能往裡存錢,而且還能有每年4%的複利, 要是你在孩子小的時候存一筆錢,靠著長達50年的時間優勢,等他55歲的時候,這筆錢就會自己滾成上百萬新幣,這可是最高級的長線家族信託的補充。
五、流動性和收益的交換(OA轉SA)
要是你名下的房產已經全款買了,或者根本不用動用公積金還房貸,那麼OA帳戶里2.5%的利息就是閒置資金,把它單向轉到SA帳戶里,馬上就能鎖定4%的長期高利息,不過在操作之前得弄明白,這是用放棄房產投資的流動性,來換取國家級別的利差。

構建你的雙引擎財富架構
對於高凈值新移民來說把財務安全感全都外包給單一的國家系統是最危險的做法。在智庫模型當中,理性的財富架構應該是雙引擎的。
CPFLife就是你的保底底盤,它就像一份永遠不會斷供的基礎工資,能夠保障你在極端黑天鵝事件下的生存下限, 讓你不管活多久都不用慌張。
而且你要在CPF之外,構建個人的平行現金流系統(比如離岸信託、高凈值商業年金、家族辦公室分紅之類的)。這才是你的超級獎金,它能夠給你提供提前退休的特權、全球旅居的底氣,還有真正跨越階級的自由。
真正的安全感,絕對不是帳戶里那一串沒法立刻提取的數字, 而是不管宏觀周期怎麼震盪,每個月都有不受限制的現金流按時到來。