全球的有錢人,正在愈發青睞新加坡。
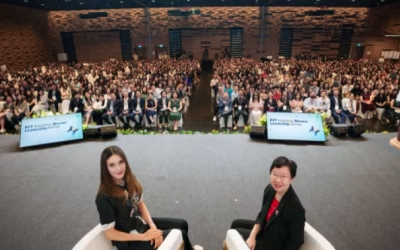
10月5日,新加坡副總理兼新加坡金融管理局主席顏金勇在全球—亞洲家族辦公室峰會上公布了一組頗為亮眼的數據:
過去五年,新加坡私人銀行客戶資產增長約 50%
其中僅2024年至2025年,又增長了 15%
如果把視野放大一點,截至2025年底,新加坡資產管理規模已經達到6.7萬億新元;享受相關基金稅務優惠的單一家族辦公室也已經超過2000個。

圖源:聯合早報
50%、6.7萬億、2000+
幾個數字放在一起,一個問題也就自然冒了出來:
全球能管理財富的地方不少,為什麼越來越多富裕家族願意把新加坡放進自己的長期安排里?
錢來了,先得有人真的會管
對於普通人來說,
財富管理可能意味著開個帳戶、買點基金。
但對於真正的大額家族財富來說,問題遠沒有這麼簡單。一筆錢來到新加坡之後,背後可能同時涉及私人銀行、資產管理、基金、信託、法律、稅務、會計、跨境投資,以及下一代的財富安排。
也就是說,真正重要的不是「這裡有沒有一家好銀行」,而是:這裡能不能找到一整套幫你管錢的團隊。

圖源:海峽時報
而新加坡已經把這張網織得越來越密。
目前,新加坡擁有約1300家持牌基金管理機構,也聚集了大量全球私人銀行、資產管理機構和專業服務團隊。
這意味著,富裕家族更可能投資決策、財富管理甚至長期家族安排,一起放在這裡完成。
所以,私人銀行客戶資產五年增長50%,背後真正擴大的其實是整個財富管理生態。
新加坡吸引的,不只是一筆錢,而是一整套圍繞財富發生的高價值活動。
有錢人關心的,也不只是「錢放哪裡」
但「有人幫你管」還不夠。
財富到了某個規模之後,另一個問題會變得越來越重要:從這裡出發,我還能投到哪裡?

作為連接亞洲與全球的財富管理中心,新加坡對於一個全球家族來說,並不等於投資的終點。
從亞洲市場,到歐美資產;從公開市場,到私人市場、企業投資和長期項目,新加坡更像一個資本配置的中轉站。
財富到了某個規模之後,最值錢的並非一個「保險箱」,而是一張足夠大的投資地圖。
而這正是新加坡越來越想扮演的角色。
錢越來越多,
新加坡反而開始嫌自己「不夠快」
有意思的是,當越來越多財富來到新加坡以後,新加坡現在開始主動挑自己的毛病。
其中一個很現實的問題就是:
私人銀行開戶太慢。
針對此,私人銀行業小組已著手推動計劃,希望到2026年底,把成員銀行的開戶時間中位數縮短到一個月以內。
按照顏金勇披露的最新進展,過去三個月,接近一半新帳戶已經可以在一個月內完成;大多數參與銀行的開戶時間,也比2025年底有所縮短。
但這並不意味著新加坡準備少問幾個問題。
資金來源、客戶背景、反洗錢審查,依然要做。
但新加坡現在想解決的,是另一道更難的題:
怎樣在保證嚴格監管的同時提高效率?

於是,銀行開始更多使用AI、數字工具和風險相稱的核驗方式,提高開戶效率。
畢竟當全球財富管理中心之間的競爭越來越激烈,好的制度已經只是基礎。客戶體驗,早已成為競爭力的一部分。
錢留下來以後,還能去哪?
而顏金勇這次演講更值得關注的一點,是他並沒有把故事停在「讓財富留下」。
他說,管理財富,只是建立家族傳承的一部分。很多全球富裕家族,本身就是從企業經營中創造財富。
他們擁有的不只是錢。還有行業經驗、人脈、經營能力,以及願意陪企業走上很多年的長期資本。
而這些,正是新加坡現在希望進一步連接起來的資源。

目前,新加坡擁有接近4000家初創企業,約占東南亞初創企業的40%;整個初創生態估值已經超過2900億美元。
這些數字並不是為了說明新加坡創業公司有多少,而是這證明了:新加坡正在想辦法,讓已經來到這裡的全球財富,繼續變成投向企業和亞洲增長機會的資本。
回看過去,新加坡的財富管理故事其實已經走過了幾個階段。
最開始的問題是:
怎麼讓錢進來?
後來是:
怎麼讓錢留下?
而現在越來越重要的問題變成:
留下來的錢,能不能繼續投出去?
這也正是今年全球—亞洲家族辦公室峰會主題「Legacy in Action: Capital for the New Horizon」背後的含義。
財富不只是保存下來。
還要找到下一站。
有錢人的選擇,其實越來越複雜
再回頭看「五年增長50%」這組數據,它真正說明的,是全球財富對一個管理中心的要求,正在變得越來越高。
有錢人已經不只是問:
哪裡稅比較低?
他們還會同時問:
誰幫我管?錢往哪裡投?流程夠不夠順?下一代怎麼接?長期資本還有什麼機會?

而新加坡正在嘗試把這些問題,越來越集中地放在一個平台里解決。私人銀行客戶資產五年增長50%,表面上是一組財富數據。
背後更值得注意的,是新加坡角色的變化:
從吸引財富,到管理財富,再到讓財富從這裡繼續尋找下一站。
對全球富裕家族來說,新加坡賣的,早已不只是一張銀行卡。
而是一整套財富的下一步。