所有人似乎都以为新加坡的房子贵得离谱——全球最贵的城市之一,公寓价格动不动上千万人民币。可我的朋友阿杰告诉我,他月薪6500新币,每个月的房贷只有1100新币,占比不到17%。而他在北京的同事,同样收入水平的人,房贷支出通常要占到工资的40%以上。
我愣了一下,问他:"那你在新加坡住的是什么?"
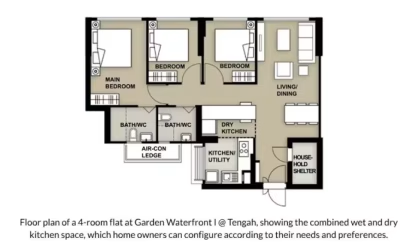
"组屋啊,四房式,90平米。"他语气平淡,像在说一件理所当然的事。
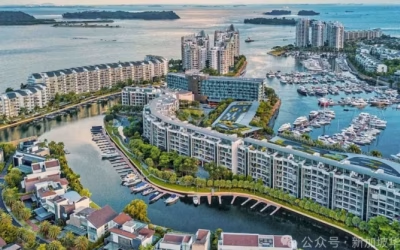
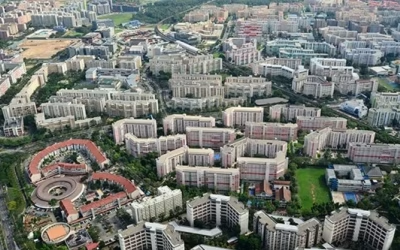
组屋,这两个字在新加坡有着截然不同的重量。它不是廉价房,不是保障房,更不是"穷人住的地方"。它覆盖了新加坡约80%的居民,让房屋自有率达到了89.3%——这个数字,放在全球任何一个发达经济体里都是不可思议的。
凭什么?
01三道防火墙,把房价摁在地上
如果非要用一句话概括新加坡组屋的底层逻辑,那就是:政府想让你买得起,你就能买得起。但这句话背后,是三道环环相扣的防火墙。
第一道:公积金强制储蓄。
阿杰的月薪6500新币,个人缴存20%进入公积金账户,雇主再额外缴存17%。也就是说,每个月有37%的工资——大约2400新币——像变魔术一样从工资单上消失,进入了三个不同的账户。其中"普通账户"里的钱,只能用于买房、教育等特定用途,不能随便取用。
这笔钱,就是阿杰的购房本金。他的月供1100新币,直接从普通账户里扣,工资卡上甚至从未出现过扣款记录。他告诉我,买房的时候首付也是从公积金里出的,"感觉像白住一样"。
很多年前我认识一位在新加坡开咖啡店的阿明,他买组屋的时候月供只有620新币,当时他月收入大约3600新币。27年过去了,他的贷款早还完了,房子还在住。没有断供焦虑,没有"房子要跌了怎么办"的恐慌。对他们来说,房子就是住的,仅此而已。
2026年1月起,新加坡将公积金普通工资上限从每月7,400新元上调至8,000新元,这意味着更多高收入者的购房储蓄也在同步增加——制度在随社会发展自我调适。
第二道:收入上限——政府把门开着,但门槛画得很清楚。
新加坡对组屋申购资格的限制,在国内看来几乎是"反市场"的:外国人买不了,单身人士35岁前买不了新组屋,家庭月收入超过一定水平也买不了。
2026年8月23日,黄循财总理在国庆群众大会上宣布,预购组屋的家庭月收入顶限从14,000新元提高到16,000新元,单身人士从7,000提高到8,000新元。这是七年来首次调整。上一次调整还是2019年——从12,000提到14,000。
这个逻辑很微妙:房子不是有钱就能买,而是"够得着"才能买。价格不由最有钱的人决定,而由大多数人的承受力决定。需求端被精准掐住,供给端才能从容规划。
第三道:99年地契。
组屋是99年产权。到期后土地收归国家。这意味着什么?意味着组屋不是投资品,而是"长期消费品"。
公寓业主老周是我在一次聊天中认识的,他有两套私人公寓,但也买过组屋。他说了句很直白的话:"组屋那玩意,变不出一套房子的钱来。它变不出来,它就是个住的地方。"
银行在评估组屋抵押贷款时,对剩余地契年限有严格限制。地契剩得越少,贷款越难。这条规则直接锁死了投机炒作的空间——你很难靠"囤房等涨"赚钱,因为去了金融杠杆,房子就失去了投机的魔力。
三道墙环环相扣:公积金解决"钱从哪来",收入上限解决"谁能来买",99年地契解决"买了能不能炒"。缺一道,系统就会失衡。

02土地是国家的,这事新加坡赢在起跑线
有次站在阿杰家楼下的组屋走廊里,我看着墙上贴的修缮通知——这栋楼1983年建的,外墙翻新过一次,电梯换过,公共区域加了无障碍设施。
我问阿杰:"这块地,政府当年征下来的时候花了多少钱?"
他摇头说不知道。但我知道,大概率便宜得惊人。
1966年,新加坡通过了《土地征用法》,赋予政府以"公共利益"名义强制征地的权力。关键是,征地补偿价格远低于市场价。几十年下来,新加坡政府手里的土地从建国时的不足一半,涨到了如今的约80%到90%。
这意味着什么?意味着在新加坡,政府既是最大的"地主",也是最大的"开发商"。它垄断了土地一级市场,低价拿地、统一规划、成片开发。没有土地财政的倒逼(反正地价不是政府收入的主要来源),政府压根没有高价卖地的动机。
1960年新加坡建屋发展局成立时,住房自有率不足20%。到如今,这个数字是89.3%。而组屋价格指数从2006年到2023年只涨了不到原来的三倍,远低于私人住宅的涨幅。
我不由得想起国内的现实。最近几年,多地也在大力推保障性住房,各地住建部门陆续出台配租配售方案,但土地出让金依然是不少地方政府的重要财源。当初集体土地入市流转的探索,走到今天依然在谨慎试水。
新加坡能低价建房,因为它一开始就不靠土地赚钱。而我们的住房改革,面对的是一片完全不同的土地财政土壤。制度可以移植,但土壤改起来,难得多。

03观念这东西,比制度更难抄
就算制度全套照搬,中国人能接受"房子不涨就是赚"吗?
这才是最扎心的问题。
陈先生是我到新加坡后认识的第一个本地人,六十多岁,退休前是中学老师。他住在一套四房式组屋里,快30年了。我问他:"这房子现在值多少钱?"
他想了想,说了一个数字,然后补了一句:"涨不涨跟我没关系,我又不卖。"
这种平静,让人觉得有点恍惚。在新加坡待久了,你会发现中产阶层真正焦虑的不是房子,而是孩子的教育、父母的养老、自己的医疗。房子在他们的人生里,占据的权重远没有在中国人心里那么大。
反观我们自己:过去二十年,"买到就是赚到"几乎成了一种全民信仰。就算制度照搬一套"组屋"出来,在这种预期之下,会不会衍生出各种规避手段?代持、假结婚、借名买房——我们太擅长钻空子了。
陈先生最后一句话让我印象很深。他说:"你们中国人买房子像打仗,我们买房子像买菜。"
这话不全对,但也说出了某种真相。新加坡组屋制度能走到今天,靠的不只是制度和土地,还有几十年如一日的持续供应和价格稳定,最终沉淀成了一种社会共识——房子是用来住的,不是用来翻倍的。
这种共识,才是整个制度最昂贵的东西。它不是靠某一天、某一个政策能建立起来的。
04回到中国的售楼处门口
从新加坡回到北京,路过一个售楼处,广告牌上写着"首付88万起,月供约13500元"。我掏出手机算了一下,按北京目前的收入中位数,月供收入比大概在60%以上。
数字没按完,我就走了。
中国未必能照搬新加坡的整个制度外壳——土地制度不同,财政逻辑不同,社会心态也不同。但有三件事,我觉得值得认真想想:
一是公积金用途的精细管控。国内公积金被挪用去买理财、取出来消费的情况不少,如果能把每一分钱的用途都锁定在居住相关领域,至少老百姓的购房本金会扎实一些。
二是保障房申购的严格审查和退出机制。资格审核能不能做到透明、持续、可追溯?买到之后能不能防止变相套利?这些比建多少套房子更重要。
三是年轻一代"轻房产"观念的培育。当房子不再是一个人的价值标尺,"安家"和"买房"才能慢慢分开。
当然,这些都是远水。近渴是:阿杰在新加坡月供1100新币,而我们在北京月供13500元,还在焦虑限购会不会放开。

如果你也在思考住房问题,你觉得中国住房改革,最该先补上哪一课?是土地制度、金融管控,还是观念重塑?