所有人似乎都以為新加坡的房子貴得離譜——全球最貴的城市之一,公寓價格動不動上千萬人民幣。可我的朋友阿傑告訴我,他月薪6500新幣,每個月的房貸只有1100新幣,占比不到17%。而他在北京的同事,同樣收入水平的人,房貸支出通常要占到工資的40%以上。
我愣了一下,問他:"那你在新加坡住的是什麼?"
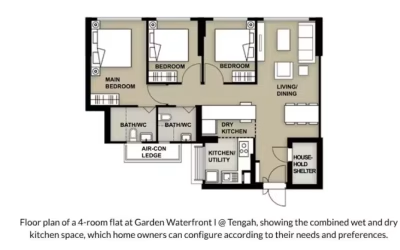
"組屋啊,四房式,90平米。"他語氣平淡,像在說一件理所當然的事。
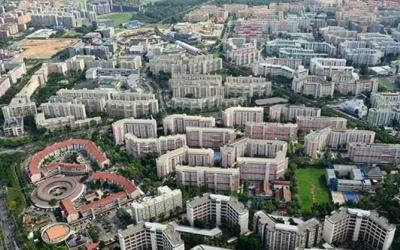
組屋,這兩個字在新加坡有著截然不同的重量。它不是廉價房,不是保障房,更不是"窮人住的地方"。它覆蓋了新加坡約80%的居民,讓房屋自有率達到了89.3%——這個數字,放在全球任何一個發達經濟體里都是不可思議的。
憑什麼?
01三道防火牆,把房價摁在地上
如果非要用一句話概括新加坡組屋的底層邏輯,那就是:政府想讓你買得起,你就能買得起。但這句話背後,是三道環環相扣的防火牆。
第一道:公積金強制儲蓄。
阿傑的月薪6500新幣,個人繳存20%進入公積金帳戶,僱主再額外繳存17%。也就是說,每個月有37%的工資——大約2400新幣——像變魔術一樣從工資單上消失,進入了三個不同的帳戶。其中"普通帳戶"里的錢,只能用於買房、教育等特定用途,不能隨便取用。
這筆錢,就是阿傑的購房本金。他的月供1100新幣,直接從普通帳戶里扣,工資卡上甚至從未出現過扣款記錄。他告訴我,買房的時候首付也是從公積金里出的,"感覺像白住一樣"。
很多年前我認識一位在新加坡開咖啡店的阿明,他買組屋的時候月供只有620新幣,當時他月收入大約3600新幣。27年過去了,他的貸款早還完了,房子還在住。沒有斷供焦慮,沒有"房子要跌了怎麼辦"的恐慌。對他們來說,房子就是住的,僅此而已。
2026年1月起,新加坡將公積金普通工資上限從每月7,400新元上調至8,000新元,這意味著更多高收入者的購房儲蓄也在同步增加——制度在隨社會發展自我調適。
第二道:收入上限——政府把門開著,但門檻畫得很清楚。
新加坡對組屋申購資格的限制,在國內看來幾乎是"反市場"的:外國人買不了,單身人士35歲前買不了新組屋,家庭月收入超過一定水平也買不了。
2026年8月23日,黃循財總理在國慶群眾大會上宣布,預購組屋的家庭月收入頂限從14,000新元提高到16,000新元,單身人士從7,000提高到8,000新元。這是七年來首次調整。上一次調整還是2019年——從12,000提到14,000。
這個邏輯很微妙:房子不是有錢就能買,而是"夠得著"才能買。價格不由最有錢的人決定,而由大多數人的承受力決定。需求端被精準掐住,供給端才能從容規劃。
第三道:99年地契。
組屋是99年產權。到期后土地收歸國家。這意味著什麼?意味著組屋不是投資品,而是"長期消費品"。
公寓業主老周是我在一次聊天中認識的,他有兩套私人公寓,但也買過組屋。他說了句很直白的話:"組屋那玩意,變不出一套房子的錢來。它變不出來,它就是個住的地方。"
銀行在評估組屋抵押貸款時,對剩餘地契年限有嚴格限制。地契剩得越少,貸款越難。這條規則直接鎖死了投機炒作的空間——你很難靠"囤房等漲"賺錢,因為去了金融槓桿,房子就失去了投機的魔力。
三道牆環環相扣:公積金解決"錢從哪來",收入上限解決"誰能來買",99年地契解決"買了能不能炒"。缺一道,系統就會失衡。

02土地是國家的,這事新加坡贏在起跑線
有次站在阿傑家樓下的組屋走廊里,我看著牆上貼的修繕通知——這棟樓1983年建的,外牆翻新過一次,電梯換過,公共區域加了無障礙設施。
我問阿傑:"這塊地,政府當年征下來的時候花了多少錢?"
他搖頭說不知道。但我知道,大機率便宜得驚人。
1966年,新加坡通過了《土地徵用法》,賦予政府以"公共利益"名義強制征地的權力。關鍵是,征地補償價格遠低於市場價。幾十年下來,新加坡政府手裡的土地從建國時的不足一半,漲到了如今的約80%到90%。
這意味著什麼?意味著在新加坡,政府既是最大的"地主",也是最大的"開發商"。它壟斷了土地一級市場,低價拿地、統一規劃、成片開發。沒有土地財政的倒逼(反正地價不是政府收入的主要來源),政府壓根沒有高價賣地的動機。
1960年新加坡建屋發展局成立時,住房自有率不足20%。到如今,這個數字是89.3%。而組屋價格指數從2006年到2023年只漲了不到原來的三倍,遠低於私人住宅的漲幅。
我不由得想起國內的現實。最近幾年,多地也在大力推保障性住房,各地住建部門陸續出台配租配售方案,但土地出讓金依然是不少地方政府的重要財源。當初集體土地入市流轉的探索,走到今天依然在謹慎試水。
新加坡能低價建房,因為它一開始就不靠土地賺錢。而我們的住房改革,面對的是一片完全不同的土地財政土壤。制度可以移植,但土壤改起來,難得多。

03觀念這東西,比制度更難抄
就算制度全套照搬,中國人能接受"房子不漲就是賺"嗎?
這才是最扎心的問題。
陳先生是我到新加坡後認識的第一個本地人,六十多歲,退休前是中學老師。他住在一套四房式組屋裡,快30年了。我問他:"這房子現在值多少錢?"
他想了想,說了一個數字,然後補了一句:"漲不漲跟我沒關係,我又不賣。"
這種平靜,讓人覺得有點恍惚。在新加坡待久了,你會發現中產階層真正焦慮的不是房子,而是孩子的教育、父母的養老、自己的醫療。房子在他們的人生里,占據的權重遠沒有在中國人心裡那麼大。
反觀我們自己:過去二十年,"買到就是賺到"幾乎成了一種全民信仰。就算制度照搬一套"組屋"出來,在這種預期之下,會不會衍生出各種規避手段?代持、假結婚、借名買房——我們太擅長鑽空子了。
陳先生最後一句話讓我印象很深。他說:"你們中國人買房子像打仗,我們買房子像買菜。"
這話不全對,但也說出了某種真相。新加坡組屋制度能走到今天,靠的不只是制度和土地,還有幾十年如一日的持續供應和價格穩定,最終沉澱成了一種社會共識——房子是用來住的,不是用來翻倍的。
這種共識,才是整個制度最昂貴的東西。它不是靠某一天、某一個政策能建立起來的。
04回到中國的售樓處門口
從新加坡回到北京,路過一個售樓處,廣告牌上寫著"首付88萬起,月供約13500元"。我掏出手機算了一下,按北京目前的收入中位數,月供收入比大概在60%以上。
數字沒按完,我就走了。
中國未必能照搬新加坡的整個制度外殼——土地制度不同,財政邏輯不同,社會心態也不同。但有三件事,我覺得值得認真想想:
一是公積金用途的精細管控。國內公積金被挪用去買理財、取出來消費的情況不少,如果能把每一分錢的用途都鎖定在居住相關領域,至少老百姓的購房本金會紮實一些。
二是保障房申購的嚴格審查和退出機制。資格審核能不能做到透明、持續、可追溯?買到之後能不能防止變相套利?這些比建多少套房子更重要。
三是年輕一代"輕房產"觀念的培育。當房子不再是一個人的價值標尺,"安家"和"買房"才能慢慢分開。
當然,這些都是遠水。近渴是:阿傑在新加坡月供1100新幣,而我們在北京月供13500元,還在焦慮限購會不會放開。

如果你也在思考住房問題,你覺得中國住房改革,最該先補上哪一課?是土地制度、金融管控,還是觀念重塑?