7月新加坡新私宅销量暴增368.8%!两大新盘带动市场强势回暖
经历6月的销售低谷后,新加坡新私宅市场在7月明显回温。

根据市区重建局(URA)8月15日公布的数据,2026年7月发展商共售出731套新私宅,不包括执行共管公寓(EC),较6月的156套大增368.8%,销量超过前一个月的四倍。
不过,如果与去年同期相比,7月销量仍然减少了22.2%,去年7月共售出940套新私宅。
6月市场相对沉寂后,随着核心中央区(CCR)与中央区以外(OCR)都有具吸引力的新项目推出,买家重新积极入场。学校假期结束后,发展商恢复推盘,是7月成交量明显回升的重要原因。
7月共有889套新私宅单位推出市场,不包括EC。累计今年首七个月,发展商已经推出约4,516套新住宅。

Lentor Gardens Residences成为7月销冠
7月市场最重要的推动力,来自两大新盘:Lentor Gardens Residences和Dunearn House。
这两个项目的成功开盘,是推动7月整体销量上涨的关键因素。
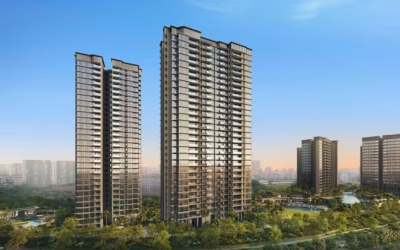
其中,拥有499套住宅的Lentor Gardens Residences在7月售出270套,成交尺价中位数约S$2,357 psf,成为当月销量最高的新盘。
Lentor Gardens Residences高效的户型设计以及相对容易负担的总价,吸引了不少年轻情侣及首次置业的单身买家。
Dunearn House排名第二,尺价中位数突破$3,100
紧随其后的,是武吉知马Turf City全新住宅区首个大型项目Dunearn House。
项目7月共售出212套,总单位数为380套。成交尺价中位数达到S$3,111 psf。
作为Bukit Timah Turf City新住宅区首个大型项目,Dunearn House给予买家一个较早参与区域整体转型发展的机会。
值得注意的是,仅Lentor Gardens Residences和Dunearn House两个项目,就贡献了7月份65.9%的新私宅销量。7月市场的强劲反弹,很大程度上由这两个新盘带动。
两个永久地契精品项目反应相对平淡
7月市场上同时推出了两个永久地契精品项目。
分别是拥有20套住宅的Duet @ Emily,以及拥有27套住宅的The Bronze。不过,这两个项目的市场反应相对较弱。
Duet @ Emily当月仅成交2套,成交尺价中位数约为S$2,559 psf;而The Bronze则没有录得任何成交。
这也反映出,即使是永久产权项目,项目规模、地段、定价以及整体产品定位,仍然会直接影响市场接受度。
250万以下,仍然是买家的“价格甜蜜点”
目前买家依然非常关注可负担性,发展商整体也继续把住宅总价控制在相对容易接受的范围内。
数据显示,7月份成交的新非有地私人住宅中,有58.1%成交价低于250万新元。这一价格区间是目前买家的“pricing sweet spot”,也就是较容易获得市场接受的价格带。
Dunearn House就是一个明显例子。
根据已提交的买卖契约,7月份Dunearn House约有42.5%的成交单位低于250万新元。这些单位面积介于527至678平方英尺。
较小面积住宅能够将传统黄金地段的总价降低到更多家庭可以负担的范围,因此也扩大了项目的目标客群,包括部分HDB升级家庭。
虽然Dunearn House属于CCR项目,尺价超过3,000新元,但通过较紧凑的户型控制总价,仍然能够吸引较广泛买家。
OCR仍是7月成交主力
从区域来看,7月份中央区以外(OCR)继续贡献最多的新私宅成交。OCR共售出334套,占整体新私宅销量45.7%。
其次是核心中央区(CCR),共成交235套,占比32.1%。
其他中央区(RCR)则成交162套,占比22.2%。
虽然RCR整体成交量排名第三,但7月畅销项目排行榜中,RCR项目的表现依然相当突出。7月RCR表现最好的项目是Union Square Residences。
项目当月共售出34套,成交尺价中位数约为S$2,798 psf。自2024年11月开盘以来,Union Square Residences累计已经售出212套,整体销售率达到58%。
这也说明,即使不是全新开盘项目,部分地段和产品定位较强的现有新盘仍然能够保持稳定成交。

EC市场连续第四个月保持平淡
相比私人住宅市场的明显反弹,EC市场在7月仍然相对平静。
发展商当月共售出27套EC,与6月的28套几乎持平。这已经是EC市场连续第四个月维持相对平稳的销量。
主要原因是目前市场缺乏全新EC项目推出,而现有库存则继续被逐步消化。

8月或再次进入短暂空档期
Dunearn House和Lentor Gardens Residences的良好销售表现,为2026年下半年房地产市场带来了一个积极开局。
不过,8月受到农历七月影响,预计市场将暂时缺乏大型新盘推出,因此短期成交可能再次回落。
市场普遍预期,真正的新一轮推盘潮将在农历七月过后重新出现。
Amberwood at Holland与Lucerne Grand即将登场
接下来市场关注的项目包括Amberwood at Holland以及Lucerne Grand。
拥有212套住宅的Amberwood at Holland预计将在2026年9月推出。
而位于Jurong West、紧邻Lakeside MRT的570套项目Lucerne Grand,则预计于2026年10月开盘。
Amberwood at Holland将成为全新Holland Plain住宅区首个推出的私人公寓项目。
由于黄金地段土地供应有限,她预计这个项目有机会吸引希望进入全新住宅区域的投资者及自住买家。
2026年全年新盘供应可能创近年低位
虽然下半年仍有多个项目推出,但2026年全年发展商预计最多只会推出约7,000套私人住宅。这可能成为自2023年以来最低的新盘供应量。在这样的供应背景下,他预计2026年全年发展商新私宅销量可能达到7,500至9,000套。
同时私人住宅价格预计上涨2%至5%。
低利率与就业市场继续支撑买家信心
目前有几个因素仍然对购房情绪形成支撑。
较有利的融资环境、相对稳健的就业市场,以及家庭整体健康的资产负债表,都可能继续支持住宅需求。
尽管当前国际局势仍存在较高波动和经济不确定性,但在较低房贷利率以及强劲GDP增长的支持下,新加坡整体购房情绪仍然表现出较强韧性。
总结:7月反弹证明需求仍在,但买家更加看重“总价”
从6月的156套,到7月的731套,新加坡新私宅销量在短短一个月内增长超过三倍。但这轮反弹真正值得关注的,并不仅仅是销量本身。
Lentor Gardens Residences与Dunearn House两个项目贡献了近66%的成交,说明当市场出现产品定位清晰、地段具吸引力,同时总价能够被买家接受的新项目时,需求依然可以迅速释放。
同时,58.1%的新房成交价低于250万新元,也再次反映出,在当前市场环境下,总价控制正在成为影响买家决策的重要因素。
随着8月进入传统推盘淡季,短期成交量可能再次出现波动。但随着Amberwood at Holland、Lucerne Grand等项目陆续登场,下半年新盘市场仍有望重新积聚动能。
对于准备入场的买家来说,接下来真正值得关注的,或许已经不是“市场有没有需求”,而是下一批新盘能否在地段、产品与价格之间找到新的平衡点。