7月新加坡新私宅銷量暴增368.8%!兩大新盤帶動市場強勢回暖
經歷6月的銷售低谷後,新加坡新私宅市場在7月明顯回溫。

根據市區重建局(URA)8月15日公布的數據,2026年7月發展商共售出731套新私宅,不包括執行共管公寓(EC),較6月的156套大增368.8%,銷量超過前一個月的四倍。
不過,如果與去年同期相比,7月銷量仍然減少了22.2%,去年7月共售出940套新私宅。
6月市場相對沉寂後,隨著核心中央區(CCR)與中央區以外(OCR)都有具吸引力的新項目推出,買家重新積極入場。學校假期結束後,發展商恢復推盤,是7月成交量明顯回升的重要原因。
7月共有889套新私宅單位推出市場,不包括EC。累計今年首七個月,發展商已經推出約4,516套新住宅。

Lentor Gardens Residences成為7月銷冠
7月市場最重要的推動力,來自兩大新盤:Lentor Gardens Residences和Dunearn House。
這兩個項目的成功開盤,是推動7月整體銷量上漲的關鍵因素。
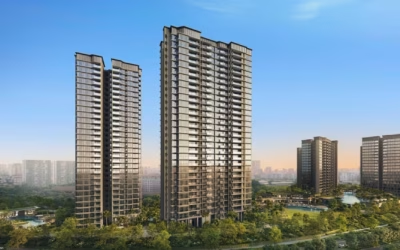
其中,擁有499套住宅的Lentor Gardens Residences在7月售出270套,成交尺價中位數約S$2,357 psf,成為當月銷量最高的新盤。
Lentor Gardens Residences高效的戶型設計以及相對容易負擔的總價,吸引了不少年輕情侶及首次置業的單身買家。
Dunearn House排名第二,尺價中位數突破$3,100
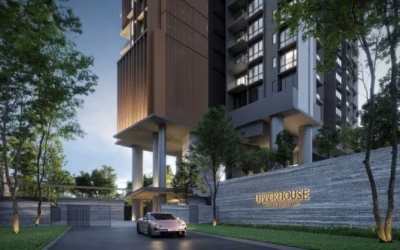
緊隨其後的,是武吉知馬Turf City全新住宅區首個大型項目Dunearn House。
項目7月共售出212套,總單位數為380套。成交尺價中位數達到S$3,111 psf。
作為Bukit Timah Turf City新住宅區首個大型項目,Dunearn House給予買家一個較早參與區域整體轉型發展的機會。
值得注意的是,僅Lentor Gardens Residences和Dunearn House兩個項目,就貢獻了7月份65.9%的新私宅銷量。7月市場的強勁反彈,很大程度上由這兩個新盤帶動。
兩個永久地契精品項目反應相對平淡
7月市場上同時推出了兩個永久地契精品項目。
分別是擁有20套住宅的Duet @ Emily,以及擁有27套住宅的The Bronze。不過,這兩個項目的市場反應相對較弱。
Duet @ Emily當月僅成交2套,成交尺價中位數約為S$2,559 psf;而The Bronze則沒有錄得任何成交。
這也反映出,即使是永久產權項目,項目規模、地段、定價以及整體產品定位,仍然會直接影響市場接受度。
250萬以下,仍然是買家的「價格甜蜜點」
目前買家依然非常關注可負擔性,發展商整體也繼續把住宅總價控制在相對容易接受的範圍內。
數據顯示,7月份成交的新非有地私人住宅中,有58.1%成交價低於250萬新元。這一價格區間是目前買家的「pricing sweet spot」,也就是較容易獲得市場接受的價格帶。
Dunearn House就是一個明顯例子。
根據已提交的買賣契約,7月份Dunearn House約有42.5%的成交單位低於250萬新元。這些單位面積介於527至678平方英尺。
較小面積住宅能夠將傳統黃金地段的總價降低到更多家庭可以負擔的範圍,因此也擴大了項目的目標客群,包括部分HDB升級家庭。
雖然Dunearn House屬於CCR項目,尺價超過3,000新元,但通過較緊湊的戶型控制總價,仍然能夠吸引較廣泛買家。
OCR仍是7月成交主力
從區域來看,7月份中央區以外(OCR)繼續貢獻最多的新私宅成交。OCR共售出334套,占整體新私宅銷量45.7%。
其次是核心中央區(CCR),共成交235套,占比32.1%。
其他中央區(RCR)則成交162套,占比22.2%。
雖然RCR整體成交量排名第三,但7月暢銷項目排行榜中,RCR項目的表現依然相當突出。7月RCR表現最好的項目是Union Square Residences。
項目當月共售出34套,成交尺價中位數約為S$2,798 psf。自2024年11月開盤以來,Union Square Residences累計已經售出212套,整體銷售率達到58%。
這也說明,即使不是全新開盤項目,部分地段和產品定位較強的現有新盤仍然能夠保持穩定成交。

EC市場連續第四個月保持平淡
相比私人住宅市場的明顯反彈,EC市場在7月仍然相對平靜。
發展商當月共售出27套EC,與6月的28套幾乎持平。這已經是EC市場連續第四個月維持相對平穩的銷量。
主要原因是目前市場缺乏全新EC項目推出,而現有庫存則繼續被逐步消化。

8月或再次進入短暫空檔期
Dunearn House和Lentor Gardens Residences的良好銷售表現,為2026年下半年房地產市場帶來了一個積極開局。
不過,8月受到農曆七月影響,預計市場將暫時缺乏大型新盤推出,因此短期成交可能再次回落。
市場普遍預期,真正的新一輪推盤潮將在農曆七月過後重新出現。
Amberwood at Holland與Lucerne Grand即將登場
接下來市場關注的項目包括Amberwood at Holland以及Lucerne Grand。
擁有212套住宅的Amberwood at Holland預計將在2026年9月推出。
而位於Jurong West、緊鄰Lakeside MRT的570套項目Lucerne Grand,則預計於2026年10月開盤。
Amberwood at Holland將成為全新Holland Plain住宅區首個推出的私人公寓項目。
由於黃金地段土地供應有限,她預計這個項目有機會吸引希望進入全新住宅區域的投資者及自住買家。
2026年全年新盤供應可能創近年低位
雖然下半年仍有多個項目推出,但2026年全年發展商預計最多只會推出約7,000套私人住宅。這可能成為自2023年以來最低的新盤供應量。在這樣的供應背景下,他預計2026年全年發展商新私宅銷量可能達到7,500至9,000套。
同時私人住宅價格預計上漲2%至5%。
低利率與就業市場繼續支撐買家信心
目前有幾個因素仍然對購房情緒形成支撐。
較有利的融資環境、相對穩健的就業市場,以及家庭整體健康的資產負債表,都可能繼續支持住宅需求。
儘管當前國際局勢仍存在較高波動和經濟不確定性,但在較低房貸利率以及強勁GDP增長的支持下,新加坡整體購房情緒仍然表現出較強韌性。
總結:7月反彈證明需求仍在,但買家更加看重「總價」
從6月的156套,到7月的731套,新加坡新私宅銷量在短短一個月內增長超過三倍。但這輪反彈真正值得關注的,並不僅僅是銷量本身。
Lentor Gardens Residences與Dunearn House兩個項目貢獻了近66%的成交,說明當市場出現產品定位清晰、地段具吸引力,同時總價能夠被買家接受的新項目時,需求依然可以迅速釋放。
同時,58.1%的新房成交價低於250萬新元,也再次反映出,在當前市場環境下,總價控制正在成為影響買家決策的重要因素。
隨著8月進入傳統推盤淡季,短期成交量可能再次出現波動。但隨著Amberwood at Holland、Lucerne Grand等項目陸續登場,下半年新盤市場仍有望重新積聚動能。
對於準備入場的買家來說,接下來真正值得關注的,或許已經不是「市場有沒有需求」,而是下一批新盤能否在地段、產品與價格之間找到新的平衡點。