新加坡:新加坡最大的银行星展集团(DBS Group)周四(11月5日)公布的第三季度净利润下降5%,低于市场预期。在全球不确定性加剧的背景下,交易收入的疲软给整体盈利带来了压力。
7月至9月期间,该行净利润从去年同期的水平下降至28.1亿新加坡元(约22亿美元),低于LSEG调查的四位分析师预测的29亿新加坡元平均值。
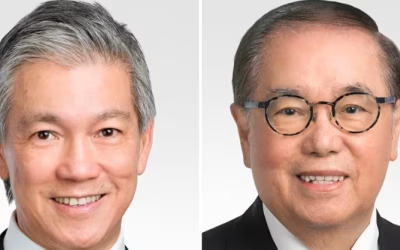
此外,星展银行宣布,作为计划中的领导层更新的一部分,独立董事林安东(Anthony Lim)将于2027年1月1日接替谢彼得(Peter Seah)出任董事长。
星展银行在另一份媒体发布稿中表示,已担任董事长16年的谢先生将于12月31日退休,随后将担任为期一年的高级顾问。
尽管财富管理和手续费收入表现稳健,但金融市场的波动和全球风险的上升拖累了银行的业绩,导致利润出现下滑。
作为东南亚资产规模最大的贷款机构,星展银行表示,由于“不利的股票市场条件”,其市场交易收入同比骤降65%,至1.52亿新加坡元。
衡量贷款盈利能力的关键指标——净利息收益率(NIM)较去年同期收窄9个基点,至1.87%。
此次业绩下滑正值新加坡各银行面临更具挑战性的经营环境:全球债券收益率飙升、科技股抛售以及持续的中东冲突,共同加剧了市场波动。
这一趋势凸显出,在全球债券收益率上涨、上季度高估值科技股崩盘以及中东冲突的冲击下,新加坡贷款机构的盈利开始受到影响。此前,强劲的财富管理势头在上半年缓冲了业绩压力。
“虽然全球经济保持了韧性,但前景变得更加不确定,”星展银行首席执行官陈苏珊(Tan Su Shan)在声明中表示。
“进入2027年,我们将保持灵活以捕捉机遇,同时审慎管理风险。”
财富管理成为亮点
尽管交易表现疲软,但星展银行继续受益于亚洲不断增长的财富管理市场。
亚洲持续的财富繁荣继续支撑着这家新加坡最大银行的收益。
本季度,在管理资产规模增长的推动下,财富管理费在去年高基数的基础上仍增长9%,达到8.64亿新加坡元。
交易服务费创下新高,贷款相关费用和卡费同样有所增加,使其净手续费收入同比增长6%,达到14.3亿新加坡元。
关于2027年的展望,星展银行预计总收入将实现中个位数的增长。该预测基于以下假设:到明年年底,美国联邦储备委员会将再次加息两次,同时新加坡国内利率和新加坡元将逐步上涨。
该行表示,财富管理的“结构性增长”预计将持续。
在新加坡三家本地银行中,星展银行是继大华银行(UOB)周三之后,第二家公布第三季度业绩的银行。华侨银行(OCBC)尚未公布结果。
大华银行报告的第三季度净利润为13亿新加坡元,净利息收入与上一季度持平,维持在23亿新加坡元,持续的贷款增长帮助抵消了利润率压力。
在财富管理、信用卡和贷款相关活动的推动下,大华银行的净手续费收入同比增长19%,创纪录地达到7.33亿新加坡元。客户相关的国库收入也创下新高。
大华银行的总支出环比下降4%至16亿新加坡元,不良贷款率维持在1.5%。
周四早盘开盘后,星展银行的股价下跌了约0.6%。