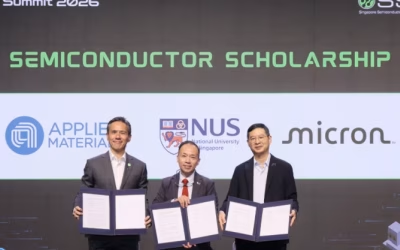
新加坡:从2026年起的五年内,新加坡半导体行业参与者已承诺投入超过5亿新元(约3.9亿美元)用于研发项目。
根据新加坡科技研究局(A*STAR)的数据,这一数额超过了2020年至2025年期间投入的4亿多新元。
此举旨在提升新加坡在先进芯片技术领域的竞争优势,并帮助本地企业在这一资本密集型行业中脱颖而出。
A*STAR负责创新与企业的副首席执行官叶毅佳(Yeo Yee Chia)教授表示,新加坡拥有全球“组织最严密、协调最完善的生态系统之一”。
他补充道:“我们认为,当公司在选择扩展研发和业务的地点时,这将成为决定性的差异化优势。”
芯片制造的下一个前沿
经过多年的半导体制造和研发投入,新加坡目前已占据全球约十分之一的芯片产量。
然而,人工智能的兴起对芯片制造商提出了新要求,而与此同时,传统的提升计算机速度的路径正变得日益困难。
几十年来,行业通过在芯片上集成更多晶体管来提高计算性能,这大致遵循了所谓的“摩尔定律”。
在20世纪60年代该趋势被首次观察到时,晶体管是以微米为单位衡量的。
而如今,部分芯片特征的厚度仅为数十个原子,已达到量子效应变得显著的尺度。进一步突破极限在技术上变得极其困难且成本高昂。
新加坡十多年来一直在开发能够提供替代方案以提升计算性能的技术。
增长咨询与市场情报公司 Frost & Sullivan 的亚太区董事总经理 Ravi Krishnaswamy 表示:“我认为下一场战斗将在先进封装、异构集成和芯粒(chiplets)领域展开。”
“我认为这些领域将出现更多创造经济价值的机会。”
这些技术将允许更多组件紧密排列,缩短数据传输距离,并有望降低能耗。
其他研究领域还包括光子学(利用光而非电信号来更高效地传输数据,以满足AI系统巨大的数据需求),以及旨在处理数据中心庞大电力需求的专用芯片。
构建集成生态系统
叶教授表示,A*STAR 观察到,越来越多此前在新加坡没有业务的海外公司正来到这里,与现有合作伙伴开展合作。
Krishnaswamy 先生认为,新加坡的优势在于能够整合不同的能力。
他补充道:“因此,我们不需要只专注于某个细分领域。我认为我们可以将这些能力整合在一起,作为一种集成生态系统的竞争力。”
基础设施是另一个关键环节。
A*STAR 计划投资于下一代工具,供企业利用以获得竞争优势。
叶教授说:“通过提供基础设施、人才和技术开发能力,我们希望加速企业从研究到开发,再到规模化制造的进程。”
降低创新门槛
在一个全球巨头投入数十亿美元建设设施和培养人才的行业中,新加坡半导体领域的中小型企业(SME)需要抓住每一个可能的优势。
“我们希望让这些公司拥有‘不公平的竞争优势’,”叶教授说,“通过让他们利用我们的投资,可以降低其研发门槛,增强其创新和提供解决方案的能力。”
新加坡超透镜公司 MetaOptics 就是一家在人才、知识产权和研发方面获得此类支持的企业。
其首席执行官 Aloysius Chua 表示,无论总部设在哪里,年轻的技术公司筹集资金依然困难。
他说:“我认为我们的早期支持者包括新加坡的一些中小企业,同时我们也得到了 A*STAR 的强力支持。”
MetaOptics 目前已上市并将产品推向海外,该公司开发用于生产扁平光学元件的技术,应用范围涵盖摄像头、传感器到高速计算连接。
半导体设备制造商 NexGen Wafer Systems 同样受益于共享基础设施。
其首席执行官 Cheung Ting Kwan 表示,如果公司自行建设所有所需设施,意味着要投资自己的无尘室和其他专业设备。
他说:“如果我们独立完成,对于像我们这样的中小企业来说,成本将高得令人望而却步。”
从技术到客户的跨越
然而,获得基础设施和人才仅解决了部分问题。
对于新加坡半导体公司来说,另一个障碍是寻找足够的客户,将专业技术转化为可持续的业务。
专注于硅光子学的新加坡公司 Advanced Micro Foundry (AMF) 去年被跨国芯片巨头 GlobalFoundries 收购。
AMF 联合创始人 Patrick Lo 表示,为细分技术寻找客户是一个挑战。
现任 GlobalFoundries 技术开发与先进光子学高级研究员的 Lo 先生说:“我们希望构建晶圆厂基础设施,但更希望它能被充分利用。”
“这种充分利用绝对来自于应用端。这也是我希望新加坡整体能够实现的——吸引更多设计者和产品开发商来利用这些技术。”
在尝试将突破性技术转化为商业产品的过程中,一些公司也面临着同样的困境。
Chua 先生表示:“也许人们能获得很多资金,但之后呢?如果我将技术开发到了这个地步,却无法将其商业化,那么我认为作为一家公司,我们失败了。”