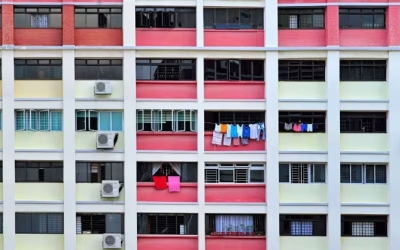
新加坡:根據周四(10月1日)發布的初步估算數據,新加坡組屋(HDB)轉售價格已連續第三個季度下跌,較上一季度下降了0.2%。
第三季度的組屋轉售價格指數為202.4,而第二季度為202.8。
回顧此前,第一季度轉售價格下跌0.1%,第二季度下跌0.3%。在2025年第三季度上漲0.4%後,第四季度則保持不變。
最新的跌幅意味著,2026年前九個月組屋轉售價格的預估累計跌幅為0.6%。
SRI研究與數據分析主管Mohan Sandrasegeran先生表示,這將是自2018年以來(當時同期價格下跌0.8%)表現最弱的一個前九個月。
他分析稱:「轉售價格的持續放緩可能歸因於隨著年份推進,越來越多組屋達到最低居住年限(MOP),導致轉售房源增加;同時,近期幾個季度預購組屋(BTO)和餘額組屋(Sale of Balance Flats)的供應量也在增加。」
「潛在買家擁有更廣泛的住房選擇,這可能有助於緩解轉售市場的一些競爭壓力。」
儘管價格持續下跌,但建屋發展局(HDB)表示,轉售交易量保持「大致穩定」。
截至9月29日,第三季度記錄了7,528宗轉售交易,比去年同期的7,157宗增長了5.2%。
HDB表示,自7月28日取消私人住宅業主及前業主購買非補貼組屋的15個月等待期以來,尚未觀察到此類買家購買組屋的價格或數量有顯著增加。
該規定於2022年9月作為緩解住房需求的臨時措施推出,要求私人房產持有者在購買非補貼組屋前需等待15個月。
國家發展部部長陳泓 Tat於7月28日宣布,市場情況已有所改善,政府評估認為15個月的等待期已達到其目的。
HDB在周四表示,將繼續監測轉售市場。
Huttons Asia數據分析高級總監Lee Sze Teck先生指出,等待期的取消推動了對五房及更大戶型轉售組屋的需求。
他指出:「這兩種戶型在2026年第三季度的銷售量增幅最大。」
Sandrasegeran先生認為,取消限制可能會帶來一些尋求「縮減規模(right-size)」的私人房產業主的額外需求,但由於更多組屋達到MOP並可轉售,他預計對價格的影響在可控範圍內。
他補充說,這一變化應被視為一次「針對性的調整」,而非住房市場措施的全面放寬。
Lee先生預計,組屋轉售市場可能會在第四季度觸底。
他表示:「預計人們會對2026年滿五年MOP的13,484套組屋產生濃厚興趣。部分位於中心地段或五房組屋的售價可能會達到至少100萬新元。」
11月BTO組屋發售
Lee先生還提到,由於BTO的收入上限從每月14,000新元提高到16,000新元,可能會有更多買家在11月申請BTO組屋。
約7,960套新組屋將在勿洛(Bedok)、芽籠(Geylang)、三巴旺(Sembawang)、 Tengah、大巴窯(Toa Payoh)和義順(Yishun)推出。
大巴窯還將提供社區關懷公寓(Community care apartments)。
Lee先生還注意到,2027年小學一年級報名階段2C的分配和距離優先權有所變化,這可能會影響某些地區的住房需求。
他表示:「位於武吉底曼(Bukit Timah)、紐頓(Newton)和馬林拜岸(Marine Parade)的12所小學將為居住在2公里以外的孩子提供更多名額。對於這12所學校,一半名額給2公里內居民,另一半給2公里外居民。」
「這一變化可能使靠近這12所學校的組屋轉售房產受益,包括勿洛、武吉巴督、武吉美拉、武吉底曼、市中心區域、金文泰、芽籠、加冷/黃埔、馬林拜岸、女皇鎮和大巴窯。」
HDB提醒潛在買家,在提交組屋申請時必須持有有效的HDB組屋資格信。
HDB還警告稱,宏觀經濟前景仍然「高度不確定」,包括全球和國內利率的前景。建議家庭在購買房產和辦理抵押貸款時保持謹慎。
HDB表示:「政府將繼續密切監測房地產市場,並在必要時調整政策,以促進房地產市場的穩定和可持續發展。」
私人住宅價格上漲
根據市區重建局(URA)周四發布的初步估算,2026年第三季度新加坡私人住宅價格上漲了1.4%。
這一漲幅較第二季度的0.5%有所加速。
Realion (OrangeTee & ETC) 集團首席研究員兼策略師Christine Sun女士表示,這標誌著私人住宅價格連續第八個季度上漲。
她指出,此次季度漲幅是近兩年來最快的,此前最快的是2024年第四季度的2.3%。
2026年前九個月,私人住宅價格預估上漲了2.8%。
與此同時,URA表示,第三季度的銷售交易量環比下降了約30%。
Sandrasegeran先生表示,本季度新盤供應相對有限,這意味著單個項目的定價、位置和戶型組合對新房交易分布的影響更大。
他指出,儘管負擔能力仍是重要考慮因素,但買家在認為價值足夠時,仍願意支付更高的購買價格。
URA表示,非有地私人住宅價格在第三季度上漲0.9%,扭轉了前三個月0.1%的跌勢。
這一增長主要由核心中央區以外(OCR)的住宅推動,該區域價格在第二季度下跌0.1%後,第三季度跳漲2.2%。
在核心中央區其餘地區(RCR),價格上漲0.2%,扭轉了上一季度1.2%的跌幅。
然而,核心中央區(CCR)的價格在第二季度上漲1.8%後,第三季度微跌0.1%。
有地房產價格在第三季度上漲2.8%,而上一季度上漲2.5%。
展望未來,分析師預計隨著更多項目的推出,年底最後三個月的活動將有所回升。
Sun女士指出,Lucerne Grand、Thomson Reserve和The Serra是即將推出的主要項目,將共同為市場帶來約2,000套新私人住宅。
她表示,位於RCR的Thomson Reserve項目擁有1,268個單位,鑒於其規模和預期定價,如果銷售強勁,可能會對交易量和整體價格指數產生顯著影響。
Sandrasegeran先生同樣預計第四季度的推出計劃將獲得動力,為買家在不同地段和價格區間提供更廣泛的選擇。
SRI預測,2026年全年私人住宅價格將上漲約3%至3.5%,與2025年記錄的3.3%漲幅大致持平。