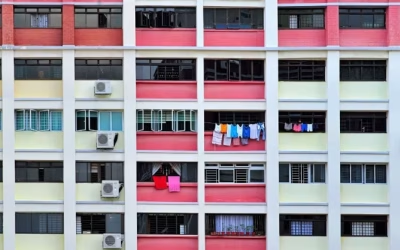
新加坡:根据周四(10月1日)发布的初步估算数据,新加坡组屋(HDB)转售价格已连续第三个季度下跌,较上一季度下降了0.2%。
第三季度的组屋转售价格指数为202.4,而第二季度为202.8。
回顾此前,第一季度转售价格下跌0.1%,第二季度下跌0.3%。在2025年第三季度上涨0.4%后,第四季度则保持不变。
最新的跌幅意味着,2026年前九个月组屋转售价格的预估累计跌幅为0.6%。
SRI研究与数据分析主管Mohan Sandrasegeran先生表示,这将是自2018年以来(当时同期价格下跌0.8%)表现最弱的一个前九个月。
他分析称:“转售价格的持续放缓可能归因于随着年份推进,越来越多组屋达到最低居住年限(MOP),导致转售房源增加;同时,近期几个季度预购组屋(BTO)和余额组屋(Sale of Balance Flats)的供应量也在增加。”
“潜在买家拥有更广泛的住房选择,这可能有助于缓解转售市场的一些竞争压力。”
尽管价格持续下跌,但建屋发展局(HDB)表示,转售交易量保持“大致稳定”。
截至9月29日,第三季度记录了7,528宗转售交易,比去年同期的7,157宗增长了5.2%。
HDB表示,自7月28日取消私人住宅业主及前业主购买非补贴组屋的15个月等待期以来,尚未观察到此类买家购买组屋的价格或数量有显著增加。
该规定于2022年9月作为缓解住房需求的临时措施推出,要求私人房产持有者在购买非补贴组屋前需等待15个月。
国家发展部部长陈泓 Tat于7月28日宣布,市场情况已有所改善,政府评估认为15个月的等待期已达到其目的。
HDB在周四表示,将继续监测转售市场。
Huttons Asia数据分析高级总监Lee Sze Teck先生指出,等待期的取消推动了对五房及更大户型转售组屋的需求。
他指出:“这两种户型在2026年第三季度的销售量增幅最大。”
Sandrasegeran先生认为,取消限制可能会带来一些寻求“缩减规模(right-size)”的私人房产业主的额外需求,但由于更多组屋达到MOP并可转售,他预计对价格的影响在可控范围内。
他补充说,这一变化应被视为一次“针对性的调整”,而非住房市场措施的全面放宽。
Lee先生预计,组屋转售市场可能会在第四季度触底。
他表示:“预计人们会对2026年满五年MOP的13,484套组屋产生浓厚兴趣。部分位于中心地段或五房组屋的售价可能会达到至少100万新元。”
11月BTO组屋发售
Lee先生还提到,由于BTO的收入上限从每月14,000新元提高到16,000新元,可能会有更多买家在11月申请BTO组屋。
约7,960套新组屋将在勿洛(Bedok)、芽笼(Geylang)、三巴旺(Sembawang)、 Tengah、大巴窑(Toa Payoh)和义顺(Yishun)推出。
大巴窑还将提供社区关怀公寓(Community care apartments)。
Lee先生还注意到,2027年小学一年级报名阶段2C的分配和距离优先权有所变化,这可能会影响某些地区的住房需求。
他表示:“位于武吉底曼(Bukit Timah)、纽顿(Newton)和马林拜岸(Marine Parade)的12所小学将为居住在2公里以外的孩子提供更多名额。对于这12所学校,一半名额给2公里内居民,另一半给2公里外居民。”
“这一变化可能使靠近这12所学校的组屋转售房产受益,包括勿洛、武吉巴督、武吉美拉、武吉底曼、市中心区域、金文泰、芽笼、加冷/黄埔、马林拜岸、女皇镇和大巴窑。”
HDB提醒潜在买家,在提交组屋申请时必须持有有效的HDB组屋资格信。
HDB还警告称,宏观经济前景仍然“高度不确定”,包括全球和国内利率的前景。建议家庭在购买房产和办理抵押贷款时保持谨慎。
HDB表示:“政府将继续密切监测房地产市场,并在必要时调整政策,以促进房地产市场的稳定和可持续发展。”
私人住宅价格上涨
根据市区重建局(URA)周四发布的初步估算,2026年第三季度新加坡私人住宅价格上涨了1.4%。
这一涨幅较第二季度的0.5%有所加速。
Realion (OrangeTee & ETC) 集团首席研究员兼策略师Christine Sun女士表示,这标志着私人住宅价格连续第八个季度上涨。
她指出,此次季度涨幅是近两年来最快的,此前最快的是2024年第四季度的2.3%。
2026年前九个月,私人住宅价格预估上涨了2.8%。
与此同时,URA表示,第三季度的销售交易量环比下降了约30%。
Sandrasegeran先生表示,本季度新盘供应相对有限,这意味着单个项目的定价、位置和户型组合对新房交易分布的影响更大。
他指出,尽管负担能力仍是重要考虑因素,但买家在认为价值足够时,仍愿意支付更高的购买价格。
URA表示,非有地私人住宅价格在第三季度上涨0.9%,扭转了前三个月0.1%的跌势。
这一增长主要由核心中央区以外(OCR)的住宅推动,该区域价格在第二季度下跌0.1%后,第三季度跳涨2.2%。
在核心中央区其余地区(RCR),价格上涨0.2%,扭转了上一季度1.2%的跌幅。
然而,核心中央区(CCR)的价格在第二季度上涨1.8%后,第三季度微跌0.1%。
有地房产价格在第三季度上涨2.8%,而上一季度上涨2.5%。
展望未来,分析师预计随着更多项目的推出,年底最后三个月的活动将有所回升。
Sun女士指出,Lucerne Grand、Thomson Reserve和The Serra是即将推出的主要项目,将共同为市场带来约2,000套新私人住宅。
她表示,位于RCR的Thomson Reserve项目拥有1,268个单位,鉴于其规模和预期定价,如果销售强劲,可能会对交易量和整体价格指数产生显著影响。
Sandrasegeran先生同样预计第四季度的推出计划将获得动力,为买家在不同地段和价格区间提供更广泛的选择。
SRI预测,2026年全年私人住宅价格将上涨约3%至3.5%,与2025年记录的3.3%涨幅大致持平。