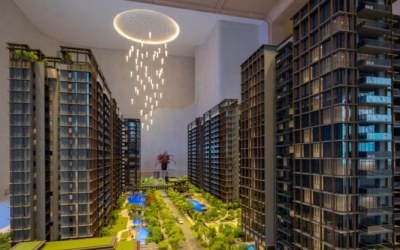
Thomson Reserve
Thomson Reserve有地鐵、成熟生活配套,也有家庭買家關注的學校資源。
但對準備花200萬至300萬新幣買房的人來說,最重要的問題還是:這些優勢,你到底付了多少錢?
我的看法是:這個項目可以關注,但不同房型不能用同一套價格邏輯判斷。兩房總價低,不一定更划算;三房總價高,也不一定買貴。
要把面積、周邊房源、未來買家和入場價格放在一起看。
預售期 10月3日
預訂期 10月31日
掃描二維碼預約參觀樣板間

發展商拿地成本較低,買家有沒有分享到這個優勢?

Thomson Reserve 的土地成本約為 $1,178 psfppr,開發商的盈虧平衡價Breakeven Price約為 $2,202 psf。
如果賣到 $2,850 psf,相比盈虧平衡價Breakeven Price高約 29%。
如果賣到 $2,950 psf,相比盈虧平衡價Breakeven Price高約 34%。
所以這個項目最大的優勢,就是土地成本比較低,發展商有更大的定價空間。
對買家來說,最關鍵就是看發展商最終願意把多少價格空間讓給第一批買家。
根據開發商的利潤,我們總結了Thomson Reserve 的完整價格紀律表:

具體分析來看:
若平均尺價約$2,650-$2,750 psf,隱含利潤率約20%-25%,大部分三房和四房可能在綠線或附近,非常安全;
若尺價約$2,850 psf時,三房四房多進入黃色區間,需要逐套仔細選擇;普通二房可能越過紅線;
若$2,950 psf以上,大部分單位進入紅線,普通投資者不建議入了。
這不是每套房的統一上限。同樣的尺價,用在兩房和四房上,合理程度可能完全不同。接下來會具體分析。
同樣2850psf 的尺價,為什麼兩房193萬,我反而會比三房270萬更謹慎?


如果都按2850psf的尺價來估算,678平方英尺兩房約193萬,947平方英尺三房約270萬。這已經是這兩種戶型的頂線,並且兩房更危險。
很多人第一反應是:兩房門檻低,更容易買,也更容易賣。門檻低確實是優勢,但還要看競爭。
項目兩房及兩房加書房合計716套,約占總戶數57%。未來出租或轉售,買家會比較同項目不同樓層、朝向和價格。如果你的單位沒有明顯差異,價格就容易成為競爭工具。


對678平方英尺兩房的較有吸引力參考價,設在約178萬;188萬是需要更謹慎的參考上限。估算售價193萬,已經高於這條線。
所以,不能因為「不到200萬」,就認為買得划算。
對200萬至300萬預算的買家,另一組數字也值得比較:按2850的尺價來算,775平方英尺兩房加書房,估算約221萬;947平方英尺三房,估算約270萬。相差49萬,增加172平方英尺,並換成完整三房配置。
這49萬值不值得付,要看你的資金能力和未來買家需求。如果預算能承受,完整三房值得一起比較;如果已經接近負擔上限,也不應該勉強加預算。
三房值得重點看,但300萬附近是一道關鍵門檻


Thomson Reserve三房共350套,少於兩房。家庭買家通常更重視房間數量、生活便利和長期居住,因此三房有較明確的使用需求。
但家庭喜歡,不代表價格可以一直往上加。


947平方英尺三房的估算售價約270萬,較有吸引力參考價約265萬,相差5萬。如果實際單位的格局、朝向和位置合適,值得認真看。
1,055平方英尺三房的估算售價約301萬,較有吸引力參考價約294萬,謹慎上限約310萬。294萬與310萬,相差16萬。需要考慮的是,你今天願意為了樓層、景觀或朝向多付這16萬,未來買家是否也願意付?
再看1,152平方英尺三房加書房,估算約328萬。相比1,055平方英尺版本,多付約27萬,增加97平方英尺及額外空間。
如果這個空間能解決在家辦公、家庭成員居住或收納問題,自住價值可能很高。但從轉售角度,不能直接假設未來買家會把這27萬全部還給你。書房的溢價,最好有明確的使用理由。
四房的重點是控制總價


1,238平方英尺四房的估算售價約353萬,報告較有吸引力參考價約338萬,謹慎上限約356萬。
它的優勢是把完整四房控制在相對緊湊的面積內。但353萬已經接近參考上限,對投資買家來說,價格空間並不大。
1,367平方英尺Luxury四房估算約390萬至403萬,比普通四房高約37萬至50萬。
多出來的面積、私人電梯和配置,對自住者可能有吸引力;未來轉售能收回多少溢價,則要看同價位的替代選擇。
預算越高,買家比較的範圍也越廣。他們會同時看更大的轉售四房,甚至其他類型住宅。
新盤比轉售貴,貴出來的部分有什麼價值?

以JadeScape、AMO Residence和Thomson Three作為參照,調整面積計算規則、樓齡及地段後,估算Thomson Reserve的「現時竣工等值價值」約為每平方英尺2,818新幣。
這是模型對「假設今天已經建好」的估值,不代表未來一定賣得到這個價格,也不是今天購買樓花的折現價值。
如果按2,850新幣買入,價格已經接近報告估算的現房等值水平。買家還要等待竣工,承擔市場變化和資金占用,因此不能只憑「未來新盤更貴」,就認為今天便宜。
同時,新舊項目不能只比較尺價,還要比較實際可用空間、房間數量和總價。
比如,一套新盤260萬,周邊一套符合需求的轉售房245萬,相差15萬。
新盤除了地契較新,是否還有更好的格局、位置和租賃競爭力?過幾年你的買家,是否也願意為這些優勢多付15萬,甚至更多?
如果轉售房空間更大、格局更適合,價格也合理反映樓齡,它同樣值得考慮。
對200萬至300萬預算的買家,我會怎麼選?

我會把兩房加書房和947平方英尺三房放在一起比較,先判斷總價差換來的空間和需求是否值得。
預算接近300萬,再看1,055平方英尺三房,重點比較實際單位能否接近294萬,而不是只盯著最好的樓層。
首批價格可能有優勢,但「首批」本身不能證明便宜。真正有用的是:實際成交價與同類房源相比有沒有優勢,買入後有沒有足夠資金持有,以及未來誰會接手。
Thomson Reserve值得關注,我更在意的是你買到哪一套、付了多少溢價,以及這份溢價將來有沒有人願意接。
你把正在看的單位、面積、樓層和報價發給我,我幫你與周邊新盤和轉售房放在一起比較,看看這個差價值不值得付。
作者點評
新加坡房產諮詢
Thomson Reserve 具體的價位分析,不論投資還是自住可以嚴格按照投資的表格執行,可執行度較高。