在新加坡生活
很多人的身份会一路变化:
从学生、工作党,到结婚、生子
从 EP、PR,再到申请新加坡公民

EP 阶段
高薪、体面,很多人关心的是怎么合理降低税,不影响生活现金流;
PR 阶段
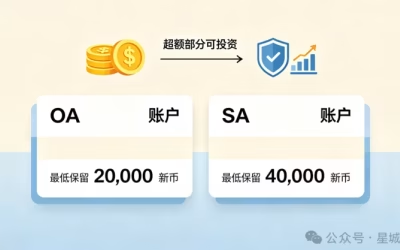
CPF 开始每月强制扣缴,问题开始变成:CPF 怎么规划?房子要不要买?如果买房首付和房贷占用了大量资金,投资要怎么办?
公民阶段
家庭资产变多,又面临孩子渐渐长大、父母日益年迈、自己赚钱能力却随着年龄在走“下坡路”的现实问题:孩子教育金、退休养老安排、两地资产传承……这些问题不得不想。

很多新移民朋友最大的误区:
就是身份在变,财务规划却一套方案从 EP 用到退休!
EP 阶段
高收入如何分配积累现金流

欣妈有个朋友,在国内时是技术精英,去年拿 EP 来新加坡后做企业高管,月薪 20,000+ 新币,几乎是在国内时 2 倍。老婆孩子也一起过来,老婆暂时没工作,孩子则在新加坡读国际学校。
国内亲朋好友都觉得他高薪体面,日子过得好,但真正住下来之后,他发现账单完全不是这么回事。
每个月几笔大开支,基本都躲不开:租房一个月就得花 6000+,还有孩子学费、日常生活、保险、交通。
一年忙到头,净储蓄寥寥无几,朋友说:“房租去年今年都在涨,再涨得从中部搬去郊区了。”

最头疼的是每年报个人所得税的时候,看着税单上的数字,发现怎么看似赚得多,实际真正家庭资产积累的钱,并没比国内多多少。
欣妈介绍了 Finsolution行远团队给朋友,重新帮他把家庭收入、现金流、税务和长期储蓄等放在一起梳理,朋友才恍然 EP 家庭最该做的不是着急买投资产品,而是先把 SRS 用起来,因为 SRS 每年可抵税的供款上限,比 PR 和公民高出一倍多($35,700 对 $15,300)!


在 Finsolution行远团队的核算下,通过利用 SRS 缴款空间,朋友仅仅是重新规划省税,就省出了一个月的房租!

PR 阶段有了 CPF
买房 & 投资怎么两全?
而拿到 PR 后,家庭财富规划又完全不同了。PR 阶段新有的 CPF ,会影响你的住房、退休和长期资产配置。
在这个阶段,很多家庭会思考一个非常现实的问题:CPF 里的钱,到底应该用来买房还房贷,还是用于退休储备?
买房,意味着家庭大部分资金被长期锁定,每月工资里的 CPF 都会用来填补房贷,影响退休待遇;
投资,则要需要考虑现金流动性和风险,若储备退休,那眼下阶段现金流就会被挤占。

很多新移民在没充分了解时,往往会同时做这三件事,最容易出现的情况就是:
房子买了、CPF 用了、投资没钱做;
投资做了,用工资还房贷,家庭现金流变紧。
而且每个家庭的情况都不一样,CPF 供款比例、购房规划、家庭收入结构等,都可能影响最终方案。
Finsolution行远团队
分享了一个案例
有一位客户,她原本只剩下约 S$150,000 房贷,因为贷款余额较低,一直很难更换到理想的银行利率配套,导致贷款利率长期处在 4.2% 的较高水平。

后来她找到 Finsolution行远团队,在理财顾问专家的分析下重新调整融资结构:从银行再贷款出约 35 万新币的现金。
这一操作,不仅直接激活了银行的高额现金补贴(完全覆盖了所有的律师费与交易杂费),将贷款利率从 4.2% 降到了 1.5%!与此同时,团队建议客户配置了一款 3 年期保本保息、加上促销收益约 3.0% 的储蓄规划,将 35 万新币现金规划进理财周期,在零新增本金风险的前提下,利用利差完成了一次无风险套利。
这些“聪明”且合规的方法,因贷款成本、银行配套、利率不同,相关方案亦需取决于当时市场条件和个人情况,不能简单复制,个人也很难独立做到。
Finsolution行远团队
正是为了帮更多家庭破解难题存在!
您也有难题?
⬇️扫码咨询Finsolution行远团队⬇️
成为新加坡公民后
需要全面家庭资产规划
成为新加坡公民,家庭资产体量进一步放大,思考的重心从“怎么赚钱”,转向了“怎么保住钱”与“怎么传给下一代”。
比如,一笔本来准备给孩子读大学的钱,就不应该和 30 年后的退休资金使用同样的投资逻辑;
一笔准备给未来几年买房用的钱,也不应该和投资资金承担同样的风险。
教育规划、退休规划、投资规划、税务规划,新移民在新国度的重新开始,普通人想要做全面这些系统规划,极其不易。