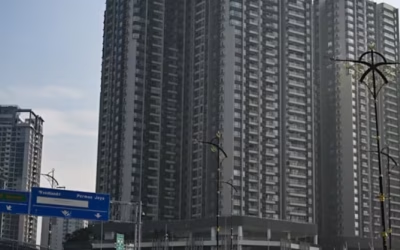
Marina one
Marina Bay地鐵站
Marina One的一房、兩房有賺有虧,那三房、四房呢?
從這張近兩年的盈虧統計來看,三房和四房合計10筆記錄,全部錄得虧損。
大戶型住得更寬敞,但買入時付出的高總價,轉售時有沒有下一位買家願意接?我們再拆開三房、四房的具體成交,看虧損到底發生在哪裡。

項目價格回落,是共同背景
根據EdgeProp的統計,Marina One的項目平均價格從2018年至2025年下降約19.9%。
這可以解釋,為什麼部分歷史買家出售時出現虧損。
但項目平均價受到成交戶型、面積和樓層組合的影響,不代表每套房都跌了同樣的幅度。
要解釋誰虧得更多,還得回到每套房的買入和賣出。
樓層差——同樣的三房,為什麼虧損相差55.5萬?
先看這組:
先看兩套可比條件比較接近的單位:
它們同棟、同Stack,都是Type 3A,面積及陽台配置相同。買入只差5天,也基本處於同一個市場階段。

所以,去掉買入時間和戶型的因素,最明顯的區別,是因為樓層差別造成的價格差。

最明顯的不同,是19樓買入時多付了43萬。
到了轉售,這43萬的價差沒有保留下來。19樓最後賣320萬,5樓賣332.5萬,貴買的單位反而少賣12.5萬。
於是,兩筆虧損差距變成了:
買入多付43萬,加上賣出少收12.5萬,合計相差55.5萬。
這裡需要保留一個區別:兩套出售相隔約8個月,屋況和交易條件也未核實,不能把所有差距都歸因於樓層。
但可以看清楚,買入時支付的額外價格,是這組虧損差距中的重要部分;退出價格的差異,又進一步放大了結果。
這個案例告訴我們,當市場把一個項目重新定價時,買入價就尤其關鍵,當時市場看好這個項目,高低樓層差價高達43萬,尺價差接近300psf,當市場不看好這個項目,重新定價的時候,這類戶型賣出的價格都差不多在320萬~332萬之間。一方面是因為買家借這個項目不好賣,拚命壓價,另一方面值得反省的是當項目未來真的不好賣的的時候 高低樓層的差價真的保留不下來。
戶型一樣,更要看當年多付的錢值不值

這個三房有私人電梯廳、乾濕廚房、家政空間,以及較完整的臥室和衛浴配置。
兩套的基本功能相同,因此,不能用「其中一套戶型不好」來解釋虧損差距。
真正值得追問的是:
當年為什麼要多付43萬?這個差價,後來有沒有二手買家願意接?
高樓層可以有價值,景觀也可以有價值。但買入時認可的加價,不一定能在出售時完整收回。
所以,選房不能只問「高樓層好不好」,還要問:為了這個樓層多付多少錢,是否有同類成交支持?
整體市場對這個樓盤重新估值時,之前為高樓層所付出的溢價全部拿不回。
四房:總價更高,反而虧得更少
再看兩套2,250平方尺的四房:

看到四房虧損超過百萬,很容易得出一個判斷:總價太高,接手的人少。
但這兩筆記錄提醒我們,事情沒有這麼簡單。
710萬買入的單位,最後仍賣到640萬;541萬買入的單位,最後賣426萬。
買入更貴的那套,不僅虧損金額更少,跌幅也更小。
因此,至少在這組案例里,不能說「買入總價越高,虧損就越嚴重」。
同樣2,250平方尺,也不是同一種房子
四房這組,與前面的三房有一個重要區別。

兩套四房不同棟、不同Stack、不同樓層,買入年份也不同,不能直接視為相同產品。
5樓單位屬於Type 4B,32樓屬於Type 4A。兩套都有私人電梯廳、乾濕廚房、家政空間和多個衛浴空間,但布局及位置並不完全一樣。
但買入的時期 基本是市場看好這個項目的時期,賣出時期是市場重新給這個項目定價的時期。不能說低樓層賣得低完全是樓層低的問題。高樓四房比低樓在買入時高了165萬 賣出時高了214萬,在市場都不看好的情況下 還是拉回了一點價格。
這和我們之前看到三房高樓層溢價完全拿不回有很大差別。
要進一步解釋四房的虧損差距,需要分別找各自的同期可比成交:
買入時,是否高於同類單位的正常價格?
賣出時,是否低於同期同類成交?
樓層、景觀和布局,能解釋多少價差?
這些資料,比單看「虧了多少萬」更能幫助判斷。
筆者比較傾向於的解釋是賣出時低樓明顯低於同類成交了。低樓比高樓賣出遲了4個月,但這四個月還不足以改變大家對這個項目的看法。只能說低樓的成交點太低了。
當然只有兩組成交還不足以做出非常肯定的判斷。但值得一提是這個項目的大戶型中有一批還是賣的低於市場預期了。
至於買這些低於市場預期單位的買家之後能不能賺回來,也很難說,要看幾年後的市場重新分析了。
這幾筆成交,給買家什麼提醒?
三房這組,主要線索比較清楚:同樣的戶型、接近的買入時間,入場價差沒有在轉售時保留,最後形成明顯不同的虧損。
四房這組則說明:總價高低並不足以解釋結果,具體單位的屬性和退出價格同樣重要。
高總價確實會放大相同跌幅對應的虧損金額,但它解釋不了,為什麼一套跌約21%,另一套只跌約10%。
買大戶型時,我會先看三件事:
買入價格有沒有依據,
額外加價買到了什麼,
以及未來買家會怎樣比較這套房。
好戶型值得選,好樓層也可以值得多付。
但多付多少,最好在買入前就找到成交依據。
如果你正在比較三房、四房,歡迎把項目、戶型和預算髮給我。我們一起看看,這套房的價格是否經得起比較。
作者點評
新加坡房產諮詢
對全虧損的項目進行分析也是一個難點,當一個項目幾年後被市場重新定價時,當時你買入價就至關重要,因為你為高樓層,景觀所付出的溢價全部拿不回只能虧更多。
四房的個例情況我的分析是低樓層賣得價位偏低。買家是否要找這類抄底的機會還是完全避免這類項目需要多想想。