新加坡最大銀行星展集團(DBS)第三季凈利意外下滑,凸顯全球財富大量湧入新加坡,然而,這並不代表銀行能從中持續更高盈收。
今天,星展集團公布第三季凈利,同比下跌5%至28億1000萬新元,這遜於市場預期。主要拖累是市場交易收入暴跌65%,至1億5200萬新元,這抵消財富管理業務增長帶來的收益。市場交易收入主要來自外匯、債券、股票及金融衍生工具的買賣,容易受市場波動影響。
星展財富管理業務依然強勁。第三季新資金凈流入創紀錄,推動資產管理規模按季增長5%,達到5440億新元的新高;財富管理手續費收入同比增長9%,至8億6400萬新元,但按季下跌6%,顯示客戶投資活動放緩。

新加坡是亞洲富人的財富避風港,銀行卻未必能從中大發利市。財富管理雖帶來新收入,卻難抵市場風浪對傳統業務的衝擊。
資金流入與盈利增長之間的落差,正是新加坡銀行業面對的矛盾。中美關係緊張及監管環境變化,促使富裕人士把新加坡視為財富避風港;但同樣的動盪也可能令金融市場波動,促使客戶減少交易、暫緩投資。即使資金留在銀行,也未必帶來更多手續費和交易收入。
星展集團總裁陳淑珊指出,能源價格居高不下、金融環境趨緊及地緣政治風險升高,都令前景更加不明朗,儘管全球經濟整體仍具韌性。她說:「邁入2027年,我們將保持靈活,掌握市場機遇,同時審慎管理風險。」
星展前九個月凈利仍同比增長2%,至88億2000萬新元;財富管理手續費收入增長24%,達到26億9000萬新元的紀錄水平。不過,第三季表現還是帶出關鍵問題:財富管理收入的增長,能否抵消金融市場波動及利率變化帶來的盈利壓力?
財富管理背後的風險
近年來,各種因素促使越來越多外國的富裕家族、企業家和商界人士分散配置資產,新加坡憑藉政局穩定、成熟法律制度及完善金融基礎設施,逐漸發展為國際財富管理中心。
對星展而言,富裕客戶不只帶來投資諮詢、金融產品銷售及保險分銷收入,也能帶動貸款、投資融資、外匯和資金管理業務。
不過,股市下跌、債券收益率起伏或地緣政治緊張時,客戶可能減少投資和交易,轉向現金或低風險資產,令銀行手續費收入受壓。跨境財富流動也有政策風險。《路透社》上周報道,中國加強對境外稅務問題的審查,可能影響流向新加坡及其它國際金融中心的資金。
利率壓力與市場波動雙重夾擊
新加坡大華銀行(UOB)第三季業績也遜於市場預期,顯示盈利壓力並非星展獨有。
大華第三季凈利為12億5000萬新元,同比大增182.2%,但低於六名分析師對《彭博社》所作13億8000萬新元的平均預測。去年同期,該行因經濟不確定性及部分行業壓力,撥出13億6000萬新元作為信貸及其它損失準備金。今年第三季撥備減少81%,至2億5800萬新元,是凈利大增的重要原因。
經常性收入則較疲弱。大華銀行貸款凈利息收入僅增長1%,至22億8000萬新元;凈利息收益率從一年前的1.82%收窄至1.68%。競爭加劇會推高貸款成本,貸款利率若無法同步上調,存貸款利差便會收窄。
手續費凈收入增長19%,至7億3300萬新元,主要由財富管理、信用卡及貸款業務帶動;其它非利息收入則下跌29%,至3億7000萬新元,主要因為交易及投資收入減少。
《路透社》報道,大華銀行已下調全年凈利息收益率展望,並警告貸款成本可能繼續居高不下。業績公布後,該行股價下跌超過5%。
星展則通過擴大貸款和存款規模,以及利用金融工具對沖利率波動,減輕部分壓力。第三季凈利息收入同比增長4%,至37億1000萬新元;貸款增加11%,達到4790億新元,存款增長10%,至6500億新元。
亞洲銀行表現分化
《路透社》上周報道,債券市場波動、通脹及匯率起伏,正威脅亞洲銀行的盈利能力和資本狀況。美國10年期國債收益率一度升至5.34%,日本國債收益率上揚也增加區域銀行壓力。收益率上升會壓低現有債券價格,持有大量長期債券的銀行可能面對虧損;東南亞銀行則須應對通脹、匯率及借貸成本上升帶來的貸款風險。
不過,英國渣打集團(Standard Chartered)的表現顯示,市場波動不一定對所有銀行造成相同衝擊。
渣打10月28日公布,第三季營業收入同比增長14%,達到58億美元。財富解決方案收入增加26%,全球市場業務收入增長21%,稅前盈利增長29%,達到23億美元。集團也上調全年收入增長預測,預期增幅將超過原先5%至7%的範圍。
集團總裁溫拓思(Bill Winters)表示,全球貿易、投資及財富創造格局的結構性變化,將為集團業務帶來機遇;各項業務廣泛增長,也反映集團業務基礎穩固及策略執行能力。
渣打與星展的表現說明,銀行能否從市場波動中獲利,取決於客戶組合、業務布局及交易策略。
星展的財務基礎依然穩健,不良貸款比率改善至0.9%,完全實施巴塞爾協議三(Basel III)最終改革後的普通股一級資本比率(CET1)也達到14%,也就是說,銀行每持有100新元風險加權資產,就大概有14新元核心資本作為緩衝。這顯示銀行擁有充足資本應對潛在損失。
華僑銀行業績將補上最後一塊拼圖
明天,華僑銀行(OCBC)將公布的第三季業績,將進一步反映本地銀行業的整體情況。
該行今年上半年凈利創41億9000萬新元紀錄,同比增長13%;總收入增長11%,達到80億新元。財富管理收入增長27%,達到32億9000萬新元,占集團總收入的41%,高於一年前的36%。
華僑銀行結合銀行業務、旗下私人銀行新加坡銀行(Bank of Singapore)及保險子公司大東方(Great Eastern),能向富裕客戶交叉銷售投資產品、保險及財富規劃服務。馬來亞銀行證券分析師威克拉馬辛赫(Thilan Wickramasinghe)和魯斯迪(Amirul Rusydy)認為,這種業務結合有望創造更多收入,並提高集團股本回報率。
不過,大東方第三季凈利同比大跌72%,至1億零290萬新元。新加坡《海峽時報》報道,盈利下滑部分歸因於投資估值轉弱,以及出售部分印尼子公司股權產生的一次性虧損。
分析師預計,華僑銀行第三季凈利約20億新元,財富管理手續費收入則可能在第二季強勁表現後回歸較正常水平。這份成績將有助判斷,本地銀行業的市場相關收入是否普遍放緩,以及財富管理能否抵消傳統貸款業務的壓力。
星展領導層交接,轉型成果面臨新考驗
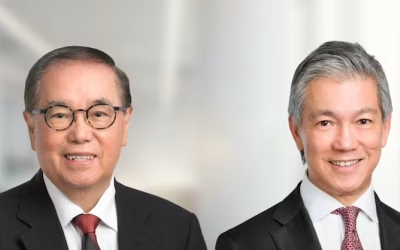
星展同時宣布,擔任董事會主席16年的佘林發將在今年底退休,獨立董事林穎堅從2027年1月1日起接任。佘林發任內推動數碼轉型,擴大財富管理及交易服務。銀行指出,他擔任主席期間,集團收入增長超過兩倍,凈利增加超過四倍,市值在2026年7月突破2000億新元。
陳淑珊則在2025年3月接替高博德(Piyush Gupta)出任集團總裁。林穎堅曾在新加坡政府投資公司(GIC)及美國信孚銀行(Bankers Trust)擔任高級職務,自2020年起出任星展董事。這次交接料將延續現有戰略方向。
盈利穩定性成為下一階段考驗
新加坡銀行業接下來的表現,將取決於利率、金融市場及全球經濟環境。利率若趨向有利,貸款利差可能改善;股市和債市回穩,也可能帶動投資活動及財富管理手續費回升。
銀行也須審慎管理人工智慧(AI)基礎設施及數據中心融資等新興領域的風險,包括估值、貸款集中度及項目回報。
星展預計,2027年總收入將取得中單位數增長,主要由財富管理業務及利率環境可能轉趨有利所推動。
這次業績反映,資產管理規模、存款和貸款持續增長,已不足以保證銀行盈利一路上揚。新加坡成功吸引國際財富,鞏固了本地銀行的業務基礎,卻也令它們與金融市場及跨境資金流動聯繫更緊密。
新加坡或許仍是全球財富尋求避風的港灣,但銀行真正的考驗已不只是吸引多少資金,而是能否把資金流入轉化為經得起市場波動考驗的穩定盈利。