美食 · 约 9 分钟阅读

唯有美食和养老制度不能辜负

2021/04/17
直接阅读正文 ↓

预订方式:https://powernasilemak.oddle.me/en_SG/

7.The Coconut Club

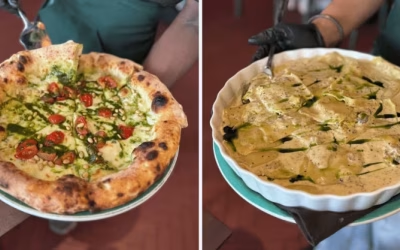
著名餐厅The Coconut Club里的Nasi Lemak也是不容错过的!

/www/orgs.pro/web/images/image/1666/16666260.avif

虽然说这里售卖椰浆饭的价格比起其他地方稍微贵了些,但这正是因为价格和它家食物配料的分量和质量是成正比的!

/www/orgs.pro/web/images/image/1666/16666261.avif

据说,这里就连盘子都是很精致的,更别说食物味道啦!餐厅的最低订购金额为$60,全岛运费统一为$9。

/www/orgs.pro/web/images/image/1666/16666262.avif

预订方式:https://thecoconutclub.oddle.me/en_SG/

1. 社会养老

新加坡是世界闻名的“家长式政府”,强制使用中央公积金制度(CPF)为公民与永久居民们提供社会保障。CPF本身就是一个养老储蓄计划,时至今日,依旧在新加坡本地居民的养老规划中起著举足轻重的作用。

/www/orgs.pro/web/images/image/1666/16666263.avif

RA(Retirement Account)

公民或永久居民达到55周岁时,CPF的OA和SA账户里的钱会被自动转入RA(Retirement Account)。由于RA中的资金以6%的年化利率计息,不少人也会选择手动向RA中充钱。

/www/orgs.pro/web/images/image/1666/16666264.avif

而在新加坡公民和永久居民到达65周岁时,若RA储值满6万新币,会自动加入CPF LIFE计划。若资金不足,也可在80周岁之前手动申请加入。

/www/orgs.pro/web/images/image/1666/16666265.avif

CPF LIFE(Lifelong Income For The Elderly) 计划是一个全国性的终生退休储蓄计划,覆蓋所有公民和永久居民,为退休人士每月提供一笔收入,直至参与者去世。

/www/orgs.pro/web/images/image/1666/16666266.avif

参与者在65岁时,个人RA中的所有资金将作为购买CPF LIFE计划的初始资金。参与者可以选择从65岁开始领取,也可以选择延后开始领取,每延后一年,每月的养老金增加7%,最晚70岁开始领取。

/www/orgs.pro/web/images/image/1666/16666267.avif

不同老人会有不同的消费习惯与消费需求,为了应对不同的需求,CPF LIFE提供了三种不同的计划类型。

/www/orgs.pro/web/images/image/1666/16666268.avif

递增计划(Escalating Plan)

起初每月领取较少的金额,之后每年增加2%,可以有效对抗通货膨胀所带来生活成本增加的问题,养老生活的质量不会随时间推移而下降。

/www/orgs.pro/web/images/image/1666/16666269.avif

标准计划(Standard Plan)

每月领取一笔较高的固定金额,每月养老金额度终身不会改变。

/www/orgs.pro/web/images/image/1666/16666270.avif

基本计划(Basic Plan)

每月领取一笔较低的固定金额,到88左右开始,每月养老金进一步小幅降低。

/www/orgs.pro/web/images/image/1666/16666271.avif

以老人55岁时RA中有10万新币,65岁开始领取养老储蓄为例,三种plan每月可领取的数额如上图所示。

/www/orgs.pro/web/images/image/1666/16666272.avif

无论选择哪种计划,若参与者在去世前领取的养老金总额小于65岁时RA的本金加利息,剩余资金将作为遗产返还给参与者的受益人。

/www/orgs.pro/web/images/image/1666/16666273.avif

根据上面的图示不难看出,选择递增计划虽然起始额度低,但只要更长寿,便可以领取更多的养老金。基本计划虽然每月领取的金额较少,但却能够留下最多的遗产。而标准计划更加平衡,是一个折中的选择。

/www/orgs.pro/web/images/image/1666/16666274.avif

SRS(补充退休账户)

SRS全称为Supplementary Retirement Scheme,是新加坡针对公民、永久居民、EP等推出的自愿性质的补充退休账户。

/www/orgs.pro/web/images/image/1666/16666275.avif

顾名思义,这个账户是为了帮助个人更好地规划自己养老,新加坡政府会鼓励大家把钱存进这个账户,到退休(62周岁)之后再拿出来使用。

/www/orgs.pro/web/images/image/1666/16666276.avif

这里需要注意的是,SRS账户是银行账户的一种,可以在新加坡的三大银行DBS、OCBC或UOB进行开户。整个开户流程在网银上就可以完成,开好之后你会拥有银行户口的一个子账户,然后就可以把钱从普通账户转到SRS账户。

/www/orgs.pro/web/images/image/1666/16666277.avif

2. 个人养老

与社会养老相对应的就是个人养老了,很多参加工作的小伙伴会认为55岁才开始考虑养老似乎为时已晚,并且仅仅依靠社会的养老金并不能满足自己退休之后的生活开支。因此,对于有能力的人来说,尽早为养老生活规划确实很有必要!

/www/orgs.pro/web/images/image/1666/16666278.avif

商业养老储蓄计划存款周期长且存取方式较为灵活,依靠复利增长可以让参与者获得良好的回报。平均回报率在年化4.02%至4.16%之间,是应对养老需求的一个不错的选择。

/www/orgs.pro/web/images/image/1666/16666279.avif

举例来说,客户30岁时购买养老储蓄计划,每月存434新币直至60岁。这样在65岁到85岁间客户每月就可以领到2000新币的养老金。

/www/orgs.pro/web/images/image/1666/16666281.avif
上一页
2/2

及时获取本站更新:

设为 Google 偏好来源

继续阅读

旅游

2026最新新加坡退税攻略,看完这篇省出一顿饭钱

生活

在新加坡7年,才摸清这10个省钱技巧

留学

新加坡有哪些大学适合留学?公立私立到底怎么选,这篇帮你理清

美食

终于等到了!日本三大牛肉饭巨头之一“松屋Matsuya”要来新加坡了!首店落户Suntec City!11月开张!

生活

在新加坡住久了才发现,真不是综合条件越好越能拿到绿卡!

生活

新加坡消费水平和国内对比,月薪几万到底够不够花?

社会

人均28新币!新加坡Robertson Quay惊现意式自助,披萨面点吃到饱!

生活

花园城市新加坡的绿色攻略,以创意包装弥补先天不足

生活

在新加坡,别急着把空饮料瓶扔掉

生活

新加坡缺人缺到抢,这10类职业正当红,孩子选专业别再盲目了

生活

NUS观点|下一场大流行来临前,新加坡能做什么?

新闻

食阁变“温柔乡”? 阿叔搂女又摸又吻

新闻

从一张一元钞票,到一场烟霾:新加坡如何为未来做准备?

生活

升级版新加坡电子入境卡填写指南

生活

辣妈又招募义工啦!用6个月陪伴一个新加坡家庭,让爱走进生活!

新闻

新加坡拟推平价海葬渡轮服务,每次仅需50新币

留学

考JC怕跟不上,选Poly怕难升大学……新加坡中学生毕业后该怎么走?

新闻

全岛PSI全线破百!新加坡烟霾卷土重来,雷雨救场恐难断根