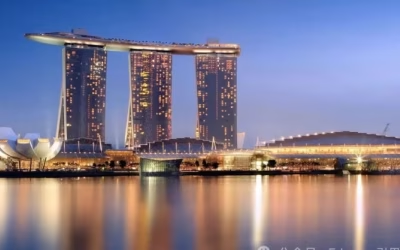
新加坡,常年霸榜“全球生活成本最高城市”。
年轻时在这里打拼,享受着低税率、高薪资和安全的社会环境;但当步入中年,一个非常现实的问题往往会浮上心头:在新加坡养老,成本到底高不高?我需要攒下多少钱,才能体面地退休?
今天,我们就来算一笔“养老账”,看看在新加坡实现“退休自由”究竟需要多深的口袋。

01 撕开现实:新加坡的养老账单有多贵?
关于退休到底需要多少钱,每个人心中的标准都不一样。星展银行(DBS)在2025年2月最新发布的一份报告,为我们揭晓了极其扎心的数据:
如果你计划在65岁退休,并希望这份“养老金”能支撑你20年的晚年生活,那么你需要面对以下三种不同档次的“养老账单”:
生存保底版
在这种模式下,每月的预计开销在 S$1,600 至 S$2,000 之间,这意味着你需要准备至少 55 万新币的退休资金。
生活画风主要以精打细算为主:日常就餐基本都在食阁(Hawker Centre)解决,出行主要依靠巴士和地铁等公共交通工具。
体面舒适版
如果你希望过得更舒心,每月的预计开销将达到 S$3,500 至 S$5,000,相应的退休资金缺口大约在 100万至 130万新币。
达到这个标准,你不仅可以偶尔下馆子犒劳自己,还能实现打车自由,并且每年都有余力安排出国旅游或培养个人的兴趣爱好。
高配奢华版
想要享受高品质的晚年生活,每月的开销通常在 S$6,000 以上,这要求你拥有200万新币以上的雄厚退休储备。
这种生活方式真正做到了有钱有闲,能够经常出入高档餐厅,享受快捷优质的私立医疗服务,并可以随时开启全球旅行。
如果希望退休后不仅是“活着”,而是能过上“体面舒适”的生活,100万新币(约合530万人民币)基本是新加坡养老的一张“入场券”。

02 为什么这么贵?
警惕两大“钱包刺客” 看到上面的数字,可能有人会觉得夸张。
但实际上,有两个看不见的“刺客”正在不断掏空我们的退休钱包:
刺客一:通货膨胀(Inflation)
时间是金钱的敌人。按照每年温和的通胀率计算,今天每个月 S$3,000 的购买力,在20年后可能需要将近 S$5,000 才能维持同样的标准。你以为存够了钱,但钱却在不知不觉中“变薄”了。
刺客二:长寿与医疗成本
新加坡拥有世界顶尖的医疗体系,同时也伴随着高昂的医疗费用。新加坡人的平均寿命高达 83.5 岁。活得长是福气,但也意味着你需要准备更多的资金来应对多出来的那几年,以及随着年龄增长不可避免的医疗和长期护理开销。
03 别慌!新加坡人的“养老基本盘”
虽然成本高昂,但新加坡的制度早就为你铺好了一张安全网——公积金制度(CPF)。
作为新加坡人养老的核心,公积金终身入息计划(CPF LIFE)可以说是应对长寿风险的终极武器。只要你在退休前达到了全额存款(FRS)标准,在65岁之后,每个月就能雷打不动地领到大约 S$1,500 至 S$2,000 的养老金,而且是终身领取,活多久领多久。
划重点: CPF LIFE 完美覆盖了上文提到的“生存保底版”开销。也就是说,只要你年轻时按时缴纳公积金,在新加坡基本不用担心老了以后的温饱问题。
但核心痛点在于:CPF 只能保你“生存”,保不了你“生活”。
如果你想买包、想旅游、想看高规格的专科医生,那额外的几千块钱差额,就必须靠你自己年轻时的真金白银来补足了。
04 普通人如何破局,实现退休自由?
既然知道了目标,下一步就是行动。想要在新加坡体面养老,越早明白以下三件事越好:
利用复利,尽早搞钱
股神巴菲特曾说,他99%的财富都是在65岁之后获得的,秘诀就是“早点开始”。如果你30岁开始规划,每个月只需拿出几百新币进行稳健投资;但如果你拖到50岁才开始,每个月可能需要砸进几千新币才能追平差距。
熟用“4%法则”
这是国际通用的退休法则:只要你在退休第一年提取总资产的4%作为生活费,之后每年根据通胀率调整,这笔本金大概率能支撑你30年的退休生活。如果你的目标是每个月额外补充 S$4,000(一年 4.8 万),那么你需要自己额外准备的投资本金就是 48,000 ÷ 4% = 120 万新币。
构建多维度的“养老金字塔”
不要把鸡蛋放在一个篮子里。最稳妥的策略是:底层靠 CPF LIFE 兜底 + 中层靠商业医疗保险(如住院险、重疾险)防范大病一波带走的风险 + 顶层靠股票、债券、房产收租或退休辅助计划(SRS)来提升生活品质。
结语
回到最初的问题:新加坡的养老成本高吗?
答案是肯定的,非常高。
但好消息是,这里的规则高度透明且极具确定性。只要你不抱有不切实际的幻想,尽早利用好 CPF 的高息复利,并辅以长期的个人财务规划,那份“百万账单”并非遥不可及。
养老这道题,从来都没有标准答案,只有提前交卷的底气。