一场雾霾,可能从印尼的林地和种植园开始,越过海峡,影响新加坡的空气质量;但它带来的影响,正在沿着另一条看不见的链条扩散——从污染源头,延伸到企业经营、跨境供应链,甚至银行的融资决策。
2026年10月,新加坡围绕跨境烟霾问题接连释放出几个值得关注的信号:新加坡与印尼准备加快成立联合工作组;新加坡政府约见了10家受到调查的本地企业负责人;新加坡金融管理局(MAS)则要求银行审视与雾霾相关的融资风险。
这几件事看似分属外交、执法和金融领域,却指向同一个变化:雾霾治理正在从追查污染源,走向审视与污染风险相关的企业网络和资金关系。
对在东南亚经营的企业而言,这意味着环境问题可能不再只是企业社会责任报告中的一项内容。
一场持续近30年的雾霾
为什么又成为新加坡的焦点?
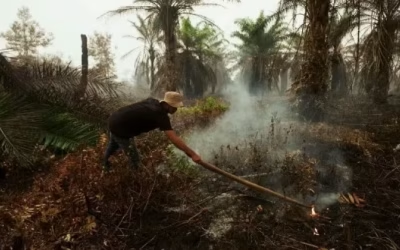
东南亚的跨境雾霾并不是新问题。过去近30年,每逢印尼部分地区进入旱季,森林和土地火灾便可能引发大范围烟霾。烟雾随季风和风向移动,影响印尼本地,也可能扩散至新加坡、马来西亚等周边国家。
今年的情况再次引起关注。新加坡部分地区的空气污染指数一度超过200,达到“非常不健康”水平。对普通居民来说,这意味着户外活动受到影响;对老人、儿童以及呼吸系统较敏感的人群,空气质量恶化带来的健康风险更加直接。
而在印尼,靠近火灾区域的苏门答腊和加里曼丹居民,往往承受着更直接的影响。
问题在于,火灾发生在一个国家,烟霾却可能影响多个国家。污染源头、土地经营者、企业总部和资金关系,也未必处于同一个司法管辖区。
这正是跨境雾霾治理长期面临的难点:即使知道哪里发生了火灾,也不意味着能够迅速厘清是谁造成的、谁从中获益,以及相关企业之间究竟存在怎样的关系。
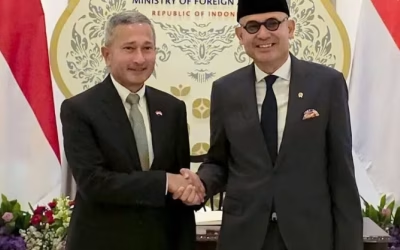
10月27日,新加坡外长维文与印尼外长会谈后宣布,两国将成立联合工作组,加强信息共享、金融情报交流和跨境证据收集,并在条件允许时推动资产追缴。
印尼外长阿尔马纳塔的一句话,成为这次合作中颇受关注的表述:
“烟雾可以越过边界,资金也可以。”这句话点出了问题的另一面:如果企业的经营活动、股权结构和资金流动跨越多个国家,仅靠单一国家的调查,可能很难还原完整的责任链条。
不过,联合工作组目前仍处于推进阶段,具体人员构成和运作安排尚待确定。它能否真正提高跨境调查效率,还需要看后续执行。
从印尼火场,到新加坡企业:
调查视线正在向上游延伸

如果说联合工作组解决的是国家之间如何协作,那么新加坡政府在10月28日采取的另一项行动,则把关注点带到了企业内部。
当天,新加坡政府召集了10家正在接受调查的本地企业代表,与高级部长尚穆根、副总理兼能源及贸易工业部长颜金勇,以及永续发展与环境部长傅海燕会面。
这些企业受到关注,是因为新加坡国家环境局此前依据《跨境烟霾污染法》向它们发出通知,要求提供相关信息,包括它们与印尼相关企业的联系。
政府在会面中明确表示,希望企业提供实质性合作和透明信息,而不只是形式上的回应。
这次调查值得关注的地方,不只是企业是否直接经营了发生火灾的土地,更在于调查范围开始触及企业之间的关系。
一家企业可能在新加坡注册或上市,实际经营资产却位于印尼;土地经营者可能是当地子公司,背后还有控股公司、关联公司和不同层级的投资主体。
如果只看单一公司的注册信息,很难完整判断它与火灾发生区域之间的关系。
因此,新加坡政府关注的不仅是企业自身的经营活动,也包括其公司关系和供应链。政府还表示,将推动修订《跨境烟霾污染法》,以加强调查和执法能力。
这里需要区分一个重要事实:**收到调查通知,并不等于企业已经被认定违法。**相关企业是否参与火灾、是否存在管理疏漏,以及应承担何种责任,仍需要通过调查和证据来确认。
但对企业而言,调查范围的变化本身已经值得重视。企业不能只用“火灾不在我的直接经营地”来解释所有问题,关联公司、土地经营者和供应链关系,都可能成为监管核查的一部分。
更值得关注的转折:
银行也被纳入雾霾治理视野

图源:路透社
如果说企业调查让责任链条从火场延伸到公司结构,那么10月28日新加坡金融管理局的表态,则让这条链条进一步延伸到了资金端。
MAS当天发布声明,重申银行需要识别、评估、管理和监测经营活动及客户敞口中涉及的重大环境风险,其中包括污染和森林砍伐相关风险。
对于可能与造成雾霾活动有关联的客户,银行应主动了解其角色和参与程度,并评估客户是否采取了足够措施来预防、发现和制止火灾。
如果发现环境风险升高,银行需要采取适当的风险缓释措施,例如:
· 对融资安排增加条件;
· 重新审视融资条款;
· 限制进一步增加风险敞口;
· 重新评估客户关系。
如果确认存在明确的环境违法行为,银行则应考虑采取更强的措施,包括限制风险敞口,甚至退出相关客户关系。
这并不是说,银行从此不能向棕榈油、林业或农业企业提供融资。MAS的要求并非简单地将某个行业列入融资黑名单,而是要求银行把环境风险纳入客户尽职调查和风险管理。
真正的变化在于:企业的环境表现,可能影响银行如何判断客户风险,以及是否继续提供融资。
过去,企业发生环境争议,外界首先关注的是监管处罚、品牌声誉和消费者态度。如今,银行也需要判断:客户是否存在尚未厘清的环境风险?相关资产是否可能受到调查?企业能否提供足够的信息和整改证据?
这些问题最终都可能进入融资决策。
为什么银行会在这个时候受到关注?
原因并不复杂。大型农业、林业和棕榈油企业的经营,往往离不开长期资金支持。土地开发、种植园运营、加工设施建设、仓储和国际贸易,都需要银行融资或其他金融服务。
银行虽然不直接参与土地经营,却可能通过贷款、贸易融资和其他金融业务,与相关企业形成资金联系。
当环境风险可能引发监管调查、资产处置、经营中断或法律责任时,银行自然需要重新评估这些风险会不会影响客户的偿债能力、资产价值和持续经营能力。
这也是为什么MAS强调,银行不仅要关注客户本身,还要了解客户的活动和相关风险敞口。
换句话说,监管不再只问“谁在经营这块土地”,也开始关注“谁在为相关经营活动提供资金支持”。
当然,融资关系并不等于银行参与了污染行为。银行是否需要调整客户关系,仍取决于具体风险、客户提供的信息、调查结果以及是否存在明确违法行为。
但从风险管理角度看,银行已经很难完全把环境问题视为与自身无关的外部事件。
对在东南亚经营的企业
影响可能不止于环保合规
把这几项变化放在一起看,可以发现新加坡正在尝试建立一条更完整的治理链条:火灾调查—企业关系核查—跨境信息共享—金融风险审查。
这条链条背后,是企业经营环境正在发生的变化。
首先,企业的风险边界正在变得更复杂。一家公司的责任和风险,不一定只存在于自己的注册地或直接经营场所。跨国集团的子公司、关联企业、土地承包商、供应商和实际控制关系,都可能影响监管机构对企业的判断。
其次,供应链透明度的重要性正在上升。
对于涉及农业、林业、食品加工和大宗商品贸易的企业而言,供应商是否存在土地违规、森林砍伐或火灾风险,可能逐渐成为客户审查、投资评估和银行尽调的一部分。
最后,环境风险可能通过融资渠道传导到企业经营。
一旦银行认为客户存在较高的环境风险,融资条件、授信额度和合作关系都可能受到影响。即使企业没有直接受到处罚,也可能因为关联风险而面临更严格的信息披露和尽职调查要求。
这并不意味着所有东南亚企业都会立即受到融资收紧的影响。但对于业务链条复杂、资产分布跨国、供应商数量庞大的企业来说,解释清楚自身与相关风险的关系,可能会变得越来越重要。
下一步,真正值得观察的是什么?
这轮治理行动已经释放出明确的政策信号,但它能否产生持续影响,还要看接下来的几个具体进展。
一是新加坡与印尼的联合工作组能否真正建立稳定的跨境信息和证据共享机制。两国能否在企业调查、金融情报和执法协作上形成有效衔接,将直接影响跨境追责的实际效果。
二是新加坡《跨境烟霾污染法》的修订会如何推进。政府已表示计划在11月的国会会议上提出相关修订,具体条文将决定调查权限和企业责任机制如何进一步强化。
三是银行会如何落实MAS的要求。对于存在环境风险的客户,银行究竟会采取补充尽调、调整融资条件,还是进一步限制风险敞口,需要观察实际执行,而不是简单理解为行业融资全面收紧。
四是企业能否真正厘清自身的关联关系和供应链风险。尤其是跨国经营的集团,股权结构、土地资产、供应商管理和内部信息能否经得起核查,将成为外界观察其治理能力的重要窗口。
一场雾霾,最初只是空气质量问题。但当它牵动两个国家的联合调查、企业集团的关联关系,以及银行的融资判断时,它就已经不只是环境议题。
真正值得关注的,是环境风险如何一步步进入企业经营和金融决策的核心。
对东南亚市场而言,这或许才是这轮雾霾治理升级,带来的更长远变化。