一場霧霾,可能從印尼的林地和種植園開始,越過海峽,影響新加坡的空氣品質;但它帶來的影響,正在沿著另一條看不見的鏈條擴散——從污染源頭,延伸到企業經營、跨境供應鏈,甚至銀行的融資決策。
2026年10月,新加坡圍繞跨境煙霾問題接連釋放出幾個值得關注的信號:新加坡與印尼準備加快成立聯合工作組;新加坡政府約見了10家受到調查的本地企業負責人;新加坡金融管理局(MAS)則要求銀行審視與霧霾相關的融資風險。
這幾件事看似分屬外交、執法和金融領域,卻指向同一個變化:霧霾治理正在從追查污染源,走向審視與污染風險相關的企業網絡和資金關係。
對在東南亞經營的企業而言,這意味著環境問題可能不再只是企業社會責任報告中的一項內容。
一場持續近30年的霧霾
為什麼又成為新加坡的焦點?
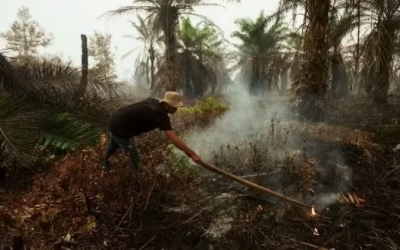
東南亞的跨境霧霾並不是新問題。過去近30年,每逢印尼部分地區進入旱季,森林和土地火災便可能引發大範圍煙霾。煙霧隨季風和風向移動,影響印尼本地,也可能擴散至新加坡、馬來西亞等周邊國家。
今年的情況再次引起關注。新加坡部分地區的空氣污染指數一度超過200,達到「非常不健康」水平。對普通居民來說,這意味著戶外活動受到影響;對老人、兒童以及呼吸系統較敏感的人群,空氣品質惡化帶來的健康風險更加直接。
而在印尼,靠近火災區域的蘇門答臘和加里曼丹居民,往往承受著更直接的影響。
問題在於,火災發生在一個國家,煙霾卻可能影響多個國家。污染源頭、土地經營者、企業總部和資金關係,也未必處於同一個司法管轄區。
這正是跨境霧霾治理長期面臨的難點:即使知道哪裡發生了火災,也不意味著能夠迅速釐清是誰造成的、誰從中獲益,以及相關企業之間究竟存在怎樣的關係。
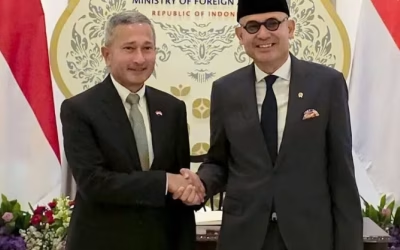
10月27日,新加坡外長維文與印尼外長會談後宣布,兩國將成立聯合工作組,加強信息共享、金融情報交流和跨境證據收集,並在條件允許時推動資產追繳。
印尼外長阿爾馬納塔的一句話,成為這次合作中頗受關注的表述:
「煙霧可以越過邊界,資金也可以。」這句話點出了問題的另一面:如果企業的經營活動、股權結構和資金流動跨越多個國家,僅靠單一國家的調查,可能很難還原完整的責任鏈條。
不過,聯合工作組目前仍處於推進階段,具體人員構成和運作安排尚待確定。它能否真正提高跨境調查效率,還需要看後續執行。
從印尼火場,到新加坡企業:
調查視線正在向上游延伸

如果說聯合工作組解決的是國家之間如何協作,那麼新加坡政府在10月28日採取的另一項行動,則把關注點帶到了企業內部。
當天,新加坡政府召集了10家正在接受調查的本地企業代表,與高級部長尚穆根、副總理兼能源及貿易工業部長顏金勇,以及永續發展與環境部長傅海燕會面。
這些企業受到關注,是因為新加坡國家環境局此前依據《跨境煙霾污染法》向它們發出通知,要求提供相關信息,包括它們與印尼相關企業的聯繫。
政府在會面中明確表示,希望企業提供實質性合作和透明信息,而不只是形式上的回應。
這次調查值得關注的地方,不只是企業是否直接經營了發生火災的土地,更在於調查範圍開始觸及企業之間的關係。
一家企業可能在新加坡註冊或上市,實際經營資產卻位於印尼;土地經營者可能是當地子公司,背後還有控股公司、關聯公司和不同層級的投資主體。
如果只看單一公司的註冊信息,很難完整判斷它與火災發生區域之間的關係。
因此,新加坡政府關注的不僅是企業自身的經營活動,也包括其公司關係和供應鏈。政府還表示,將推動修訂《跨境煙霾污染法》,以加強調查和執法能力。
這裡需要區分一個重要事實:**收到調查通知,並不等於企業已經被認定違法。**相關企業是否參與火災、是否存在管理疏漏,以及應承擔何種責任,仍需要通過調查和證據來確認。
但對企業而言,調查範圍的變化本身已經值得重視。企業不能只用「火災不在我的直接經營地」來解釋所有問題,關聯公司、土地經營者和供應鏈關係,都可能成為監管核查的一部分。
更值得關注的轉折:
銀行也被納入霧霾治理視野

圖源:路透社
如果說企業調查讓責任鏈條從火場延伸到公司結構,那麼10月28日新加坡金融管理局的表態,則讓這條鏈條進一步延伸到了資金端。
MAS當天發布聲明,重申銀行需要識別、評估、管理和監測經營活動及客戶敞口中涉及的重大環境風險,其中包括污染和森林砍伐相關風險。
對於可能與造成霧霾活動有關聯的客戶,銀行應主動了解其角色和參與程度,並評估客戶是否採取了足夠措施來預防、發現和制止火災。
如果發現環境風險升高,銀行需要採取適當的風險緩釋措施,例如:
· 對融資安排增加條件;
· 重新審視融資條款;
· 限制進一步增加風險敞口;
· 重新評估客戶關係。
如果確認存在明確的環境違法行為,銀行則應考慮採取更強的措施,包括限制風險敞口,甚至退出相關客戶關係。
這並不是說,銀行從此不能向棕櫚油、林業或農業企業提供融資。MAS的要求並非簡單地將某個行業列入融資黑名單,而是要求銀行把環境風險納入客戶盡職調查和風險管理。
真正的變化在於:企業的環境表現,可能影響銀行如何判斷客戶風險,以及是否繼續提供融資。
過去,企業發生環境爭議,外界首先關注的是監管處罰、品牌聲譽和消費者態度。如今,銀行也需要判斷:客戶是否存在尚未釐清的環境風險?相關資產是否可能受到調查?企業能否提供足夠的信息和整改證據?
這些問題最終都可能進入融資決策。
為什麼銀行會在這個時候受到關注?
原因並不複雜。大型農業、林業和棕櫚油企業的經營,往往離不開長期資金支持。土地開發、種植園運營、加工設施建設、倉儲和國際貿易,都需要銀行融資或其他金融服務。
銀行雖然不直接參與土地經營,卻可能通過貸款、貿易融資和其他金融業務,與相關企業形成資金聯繫。
當環境風險可能引發監管調查、資產處置、經營中斷或法律責任時,銀行自然需要重新評估這些風險會不會影響客戶的償債能力、資產價值和持續經營能力。
這也是為什麼MAS強調,銀行不僅要關注客戶本身,還要了解客戶的活動和相關風險敞口。
換句話說,監管不再只問「誰在經營這塊土地」,也開始關注「誰在為相關經營活動提供資金支持」。
當然,融資關係並不等於銀行參與了污染行為。銀行是否需要調整客戶關係,仍取決於具體風險、客戶提供的信息、調查結果以及是否存在明確違法行為。
但從風險管理角度看,銀行已經很難完全把環境問題視為與自身無關的外部事件。
對在東南亞經營的企業
影響可能不止於環保合規
把這幾項變化放在一起看,可以發現新加坡正在嘗試建立一條更完整的治理鏈條:火災調查—企業關係核查—跨境信息共享—金融風險審查。
這條鏈條背後,是企業經營環境正在發生的變化。
首先,企業的風險邊界正在變得更複雜。一家公司的責任和風險,不一定只存在於自己的註冊地或直接經營場所。跨國集團的子公司、關聯企業、土地承包商、供應商和實際控制關係,都可能影響監管機構對企業的判斷。
其次,供應鏈透明度的重要性正在上升。
對於涉及農業、林業、食品加工和大宗商品貿易的企業而言,供應商是否存在土地違規、森林砍伐或火災風險,可能逐漸成為客戶審查、投資評估和銀行盡調的一部分。
最後,環境風險可能通過融資渠道傳導到企業經營。
一旦銀行認為客戶存在較高的環境風險,融資條件、授信額度和合作關係都可能受到影響。即使企業沒有直接受到處罰,也可能因為關聯風險而面臨更嚴格的信息披露和盡職調查要求。
這並不意味著所有東南亞企業都會立即受到融資收緊的影響。但對於業務鏈條複雜、資產分布跨國、供應商數量龐大的企業來說,解釋清楚自身與相關風險的關係,可能會變得越來越重要。
下一步,真正值得觀察的是什麼?
這輪治理行動已經釋放出明確的政策信號,但它能否產生持續影響,還要看接下來的幾個具體進展。
一是新加坡與印尼的聯合工作組能否真正建立穩定的跨境信息和證據共享機制。兩國能否在企業調查、金融情報和執法協作上形成有效銜接,將直接影響跨境追責的實際效果。
二是新加坡《跨境煙霾污染法》的修訂會如何推進。政府已表示計劃在11月的國會會議上提出相關修訂,具體條文將決定調查權限和企業責任機制如何進一步強化。
三是銀行會如何落實MAS的要求。對於存在環境風險的客戶,銀行究竟會採取補充盡調、調整融資條件,還是進一步限制風險敞口,需要觀察實際執行,而不是簡單理解為行業融資全面收緊。
四是企業能否真正釐清自身的關聯關係和供應鏈風險。尤其是跨國經營的集團,股權結構、土地資產、供應商管理和內部信息能否經得起核查,將成為外界觀察其治理能力的重要窗口。
一場霧霾,最初只是空氣品質問題。但當它牽動兩個國家的聯合調查、企業集團的關聯關係,以及銀行的融資判斷時,它就已經不只是環境議題。
真正值得關注的,是環境風險如何一步步進入企業經營和金融決策的核心。
對東南亞市場而言,這或許才是這輪霧霾治理升級,帶來的更長遠變化。