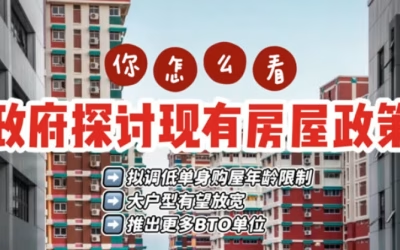
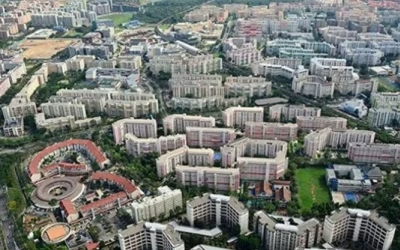
76%的新加坡人一辈子住的都是政府盖的组屋。
组屋这个概念,国内读者可能不太熟悉,简单来说就是新加坡政府主导修建的公共住宅。
虽然是政府修的,但它和国内的廉租房、公租房完全不是一回事。
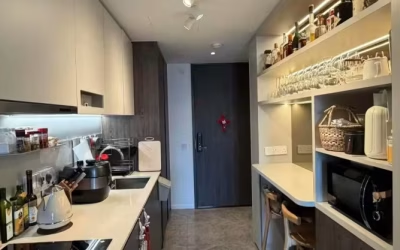
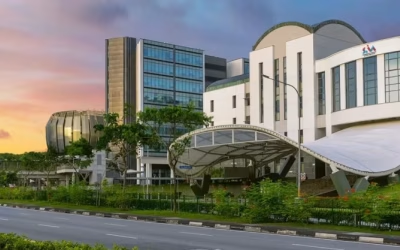
实际上,从配套设施来看,新加坡组屋甚至跟国内中高档小区的条件差不多,小区里有健身房、儿童游乐场、托儿所、小卖部,还有小贩中心。

在新加坡要买这样的房子需要存多久的钱?
可以这么说,在新加坡只要你有份工作,基本上都能买得起组屋。
以新加坡组屋最常见的四房为例,按照新加坡正常的家庭收入水平,一个家庭不吃不喝一两年就能买套四房。
四房是组屋的户型,这种户型有三室一厅一厨双卫,面积通常在90平米左右。所有房子都是按套内面积计算,没有公摊这回事,90平米就是实际面积,而且阳台面积还只算一半。
新加坡2026年的新组屋,四房户型扣完政府补贴后,房价大概在22万到30万新元,折合人民币115万到155万。
对比一下新加坡家庭收入就知道这个房价的含金量了。
新加坡家庭月收入的中位数约1.2万新元,夫妻两人年收入大概15万新元。这么算下来,买套新组屋的房价收入比大概1.5到2倍,确实一两年的收入就可以买套四房组屋。
即使是这样,新加坡居民一般也不需要动用自己的存款买房,他们大多使用公积金贷款。
按照新加坡的公积金制度,只要上班月收入超过50新元,雇主就必须帮员工交公积金,所以新加坡公民人人都有公积金账户。员工每月从工资里扣缴20%,雇主再补缴17%,加起来一共37%存入个人公积金账户。公积金账户有几个账户,分别对应不同的用途,其中最大的一块(大概占工资的23%)留作买房用,可以直接付首付、还房贷,剩下的分别留着养老和看病。
如果夫妻俩都上班的话,两个人的普通账户每个月加起来大概有两三千新元。公积金账户扣完25%的首付后,一套四居室组屋的月供大概也就两千多新元。也就是说,每个月公积金自动存进去的钱,基本刚好够还月供,不需要再从工资卡里额外支付。
另外,政府还会给首次购房家庭发放补贴,收入越低补贴越多。家庭月收入不超过9000新元的,政府会补贴8万新元,直接从房价里扣减。收入高一点的也有补贴,大概3万到5万新元不等。
新加坡大部分居民买组屋确实没啥压力,但组屋在收入、年龄、买卖等方面有也一些限制,并不是想买就能买、想买多大买多大、想卖就能卖。
首先是组屋需要申请并抽签。政府每季度开放一次新组屋申请,这一期盖哪几个小区、每个小区有哪些户型,都是政府提前定好的。申请人可以在里面选想要的户型,网上提交申请后电脑抽签。抽中了就排队选房,没抽中下一期再来。有人申请两三次才抽中。
其次是单身人士要满35岁才能申请新组屋,而且只能选最小的2房户型。夫妻结婚了才能申请三房、四房这种大户型。
再次对于月收入超过1.6万新元的高收入家庭来说,不能申请购买组屋。收入太高只能去买二手转售组屋或者其他商品房,二手买的没有政府补贴,价格也会贵很多。
最后买了组屋之后还有最低居住年限的限制。标准组屋要住满5年才能转卖或出租,也才能买第二套房子。市中心黄金地段的组屋,这个最低居住期限更是长达10年。
把这些规则放在一起看,我们会发现组屋不仅是一个住房政策,更是一个社会政策。新加坡的房屋自有率是91%,也就是说绝大多数家庭都是有房阶层。
政府通过补贴、公积金、收入上限这一套组合政策,把买房从富人的游戏变成了普通人的起点。
这件事的意义在于,它从源头上控制了房产带来的贫富差距。在很多国家,房价上涨让有房的人越来越富,没房的人越来越买不起,代际之间靠房子就能拉开差距。
新加坡的做法是让大部分人能够上车,然后用最低居住年限、转售规则、限制富人购买组屋把房价波动限制在合理范围内。房子是用来住的,不是用来炒的,这句话新加坡从制度实现了落地。