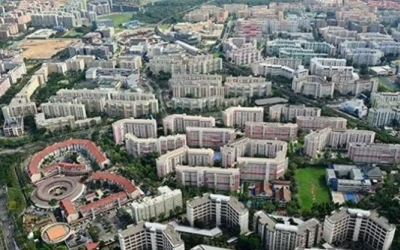
76%的新加坡人一輩子住的都是政府蓋的組屋。
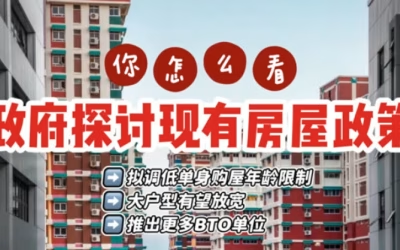
組屋這個概念,國內讀者可能不太熟悉,簡單來說就是新加坡政府主導修建的公共住宅。
雖然是政府修的,但它和國內的廉租房、公租房完全不是一回事。
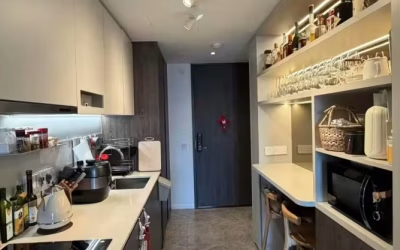
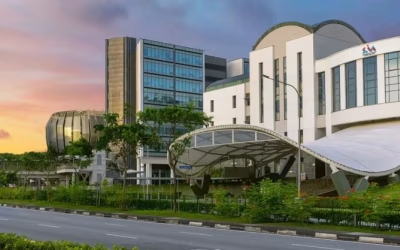
實際上,從配套設施來看,新加坡組屋甚至跟國內中高檔小區的條件差不多,小區里有健身房、兒童遊樂場、託兒所、小賣部,還有小販中心。

在新加坡要買這樣的房子需要存多久的錢?
可以這麼說,在新加坡只要你有份工作,基本上都能買得起組屋。
以新加坡組屋最常見的四房為例,按照新加坡正常的家庭收入水平,一個家庭不吃不喝一兩年就能買套四房。
四房是組屋的戶型,這種戶型有三室一廳一廚雙衛,面積通常在90平米左右。所有房子都是按套內面積計算,沒有公攤這回事,90平米就是實際面積,而且陽台面積還只算一半。
新加坡2026年的新組屋,四房戶型扣完政府補貼後,房價大概在22萬到30萬新元,摺合人民幣115萬到155萬。
對比一下新加坡家庭收入就知道這個房價的含金量了。
新加坡家庭月收入的中位數約1.2萬新元,夫妻兩人年收入大概15萬新元。這麼算下來,買套新組屋的房價收入比大概1.5到2倍,確實一兩年的收入就可以買套四房組屋。
即使是這樣,新加坡居民一般也不需要動用自己的存款買房,他們大多使用公積金貸款。
按照新加坡的公積金制度,只要上班月收入超過50新元,僱主就必須幫員工交公積金,所以新加坡公民人人都有公積金帳戶。員工每月從工資里扣繳20%,僱主再補繳17%,加起來一共37%存入個人公積金帳戶。公積金帳戶有幾個帳戶,分別對應不同的用途,其中最大的一塊(大概占工資的23%)留作買房用,可以直接付首付、還房貸,剩下的分別留著養老和看病。
如果夫妻倆都上班的話,兩個人的普通帳戶每個月加起來大概有兩三千新元。公積金帳戶扣完25%的首付後,一套四居室組屋的月供大概也就兩千多新元。也就是說,每個月公積金自動存進去的錢,基本剛好夠還月供,不需要再從工資卡里額外支付。
另外,政府還會給首次購房家庭發放補貼,收入越低補貼越多。家庭月收入不超過9000新元的,政府會補貼8萬新元,直接從房價里扣減。收入高一點的也有補貼,大概3萬到5萬新元不等。
新加坡大部分居民買組屋確實沒啥壓力,但組屋在收入、年齡、買賣等方面有也一些限制,並不是想買就能買、想買多大買多大、想賣就能賣。
首先是組屋需要申請並抽籤。政府每季度開放一次新組屋申請,這一期蓋哪幾個小區、每個小區有哪些戶型,都是政府提前定好的。申請人可以在裡面選想要的戶型,網上提交申請後電腦抽籤。抽中了就排隊選房,沒抽中下一期再來。有人申請兩三次才抽中。
其次是單身人士要滿35歲才能申請新組屋,而且只能選最小的2房戶型。夫妻結婚了才能申請三房、四房這種大戶型。
再次對於月收入超過1.6萬新元的高收入家庭來說,不能申請購買組屋。收入太高只能去買二手轉售組屋或者其他商品房,二手買的沒有政府補貼,價格也會貴很多。
最後買了組屋之後還有最低居住年限的限制。標準組屋要住滿5年才能轉賣或出租,也才能買第二套房子。市中心黃金地段的組屋,這個最低居住期限更是長達10年。
把這些規則放在一起看,我們會發現組屋不僅是一個住房政策,更是一個社會政策。新加坡的房屋自有率是91%,也就是說絕大多數家庭都是有房階層。
政府通過補貼、公積金、收入上限這一套組合政策,把買房從富人的遊戲變成了普通人的起點。
這件事的意義在於,它從源頭上控制了房產帶來的貧富差距。在很多國家,房價上漲讓有房的人越來越富,沒房的人越來越買不起,代際之間靠房子就能拉開差距。
新加坡的做法是讓大部分人能夠上車,然後用最低居住年限、轉售規則、限制富人購買組屋把房價波動限制在合理範圍內。房子是用來住的,不是用來炒的,這句話新加坡從制度實現了落地。