环境风险不能只看ESG分数
当热搜消退,金融机构仍要追问:真实的环境表现究竟如何?
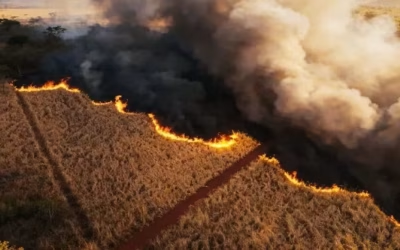
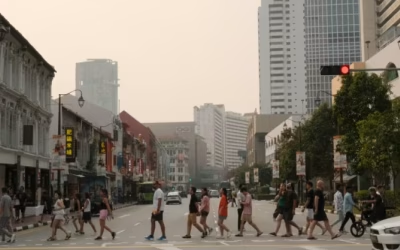
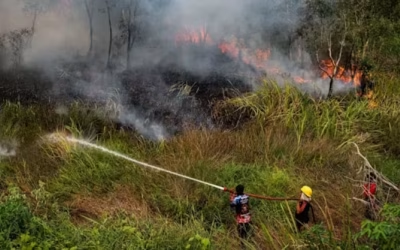
当印度尼西亚森林和土地火灾产生的烟霾飘到新加坡,污染指数上升、户外活动受影响,人们很快便能感受到环境风险。
但随着烟霾散去,公众的关注也常常随之减弱。
NUS可持续与绿色金融研究所所长、NUS商学院金融系Dean’s Chair Professor Johan Sulaeman教授在《商业时报》撰文提醒:为土地密集型企业提供资金的金融机构,不能让审查力度也随烟霾一起消散。
这不仅是环境善意,更是金融纪律。
森林、土地和水资源管理不善,会带来运营中断、监管行动、成本上升与声誉损害。
01|一个漂亮的ESG分数,可能说明不了森林真正发生了什么
Sulaeman教授与NUS研究人员开展的一项研究发现,广泛使用的ESG评级,并不能始终如实反映企业实际面临的森林砍伐风险。
更值得注意的是:这些ESG分数对有关森林砍伐的媒体报道反应更强,对实际森林损失的反应反而较弱。
这并不意味着评级毫无价值,而是提醒银行和投资者:不能把一个令人安心的分数,当成企业资产或供应链森林损失有限的证据。
卫星生成的森林损失地图可以纳入ESG分析,但一张卫星热点图也不能单独证明某家公司引发了火灾。地理空间数据还需要与土地权属、企业运营方式和经过核实的供应商关系结合起来,才能形成更可靠的判断。
新闻热度不是风险本身,评分也不是现场证据。
真正重要的是:环境暴露是否可测量、信息是否可核实、风险是否进入了融资条款。
02|环境风险不只在森林里,也藏在“看不见的用水”中
文章还把视线转向亚洲快速扩张的计算基础设施。人工智能与云服务带来巨大经济潜力,也增加了数据中心对能源和冷却用水的需求。
一个醒目的“用水效率”数字,只讲述了部分故事。金融机构还需要知道水从哪里来、抽取与消耗了多少、排放去了哪里,以及当地水源能否承受新增需求。
企业层面的总用水量,也不能替代具体地点的分析。特别是在水资源紧张、不同使用者相互竞争的地区,风险高度依赖当地情境。
这也是为什么环境审查不能停留在公司总部提交的一张表格。对于数据中心,融资方应关注冷却技术、水源可靠性、取水与耗水估算,以及短缺发生时的应急方案。
03|谁影响环境,谁购买风险,谁为风险提供资金?
Sulaeman教授提出,可以把与自然资源相关的经济关系分为三类:
● 直接运营者:通过土地管理或冷却系统直接影响环境;
● 客户:购买农产品、计算服务等商品和服务,从而形成间接环境暴露;
● 金融机构:通过贷款和投资承担被融资的环境风险。
这样的分类不是说各方造成了同等程度的损害,而是帮助金融机构找出哪些经济联系值得持续监测。
银行会仔细审查借款人的财务账目,机构投资者也会研究企业的盈利、战略和增长前景。既然如此,为什么面对可能削弱同一笔投资的重大环境风险,却要接受更薄弱的证据?

04|把环境表现写进融资协议,而不是只写进可持续报告
可信信息只是起点,独立验证与持续跟踪才会改变资本行为。
对于农业企业,融资方应要求获得土地利用变化、防火措施及高风险供应商的可靠资料;当商业预测依赖不确定的环境假设时,独立核查尤其重要。
而且,监测不能在资金到位后停止。银行可以把重要环境指标、报告要求和改善里程碑写入融资协议与定期信贷审查;机构投资者也可通过积极股东参与、投资组合复核及后续投资决定,要求企业交出可衡量的进展。
共同原则只有一个:
环境信息必须产生后果——影响贷款条件、投资决定与后续资金支持。
这并不意味着资本应无差别退出所有环境敏感行业。融资也可以支持企业改善土地管理、采用节水技术并增强环境韧性。但每一次承诺,都需要由可独立验证的进展支撑,而不是不断被新的承诺取代。
05|新加坡已迈出一步,下一步是让数据真正“有后果”
新加坡金融管理局已发布金融机构环境风险管理指引;新加坡银行公会也在2022年推出标准化环境风险问卷,帮助银行与企业客户展开沟通。近期的转型规划指引,则进一步强调气候变化与脱碳。
但文章提醒:收集信息不等于验证环境表现;管理气候风险,也不足以覆蓋森林砍伐、用水与生物多样性损失。
关键问题是,这些机制能否推动金融机构要求可独立验证的证据、持续监测实际环境结果,并让结果真正影响融资与投资决定——包括发生在新加坡以外的商业活动。

06|NUS视角:亚洲金融中心必须把目光放得更远
对于经济发展高度依赖自然资源、资本又频繁跨越国界的亚洲,这项挑战尤其重要。
从新加坡、香港等金融中心开展业务的银行和投资者,可以推动区域企业与供应链形成更一致的环境标准:支持具有生命力的增长,同时拒绝把森林与水资源当成看不见、用不完的投入品。
可持续金融真正的考验,不是环境破坏登上头条时,银行与投资者如何表态;而是在没有人注视的时候,他们是否仍持续要求可信的环境表现证据,并据此采取行动。
让环境风险进入模型,
更要让真实环境表现进入决策。