環境風險不能只看ESG分數
當熱搜消退,金融機構仍要追問:真實的環境表現究竟如何?
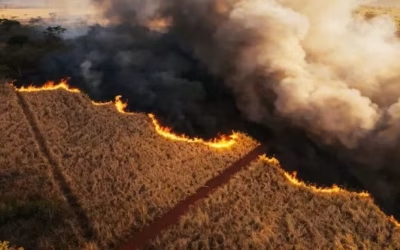
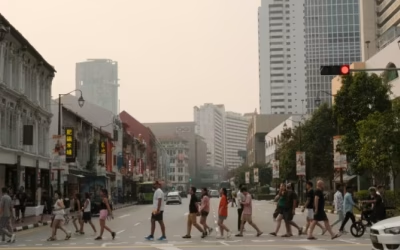
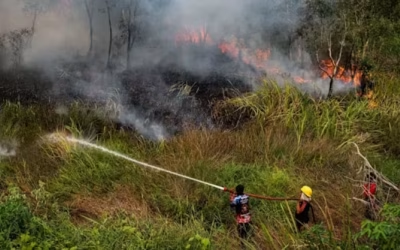
當印度尼西亞森林和土地火災產生的煙霾飄到新加坡,污染指數上升、戶外活動受影響,人們很快便能感受到環境風險。
但隨著煙霾散去,公眾的關注也常常隨之減弱。
NUS可持續與綠色金融研究所所長、NUS商學院金融系Dean’s Chair Professor Johan Sulaeman教授在《商業時報》撰文提醒:為土地密集型企業提供資金的金融機構,不能讓審查力度也隨煙霾一起消散。
這不僅是環境善意,更是金融紀律。
森林、土地和水資源管理不善,會帶來運營中斷、監管行動、成本上升與聲譽損害。
01|一個漂亮的ESG分數,可能說明不了森林真正發生了什麼
Sulaeman教授與NUS研究人員開展的一項研究發現,廣泛使用的ESG評級,並不能始終如實反映企業實際面臨的森林砍伐風險。
更值得注意的是:這些ESG分數對有關森林砍伐的媒體報道反應更強,對實際森林損失的反應反而較弱。
這並不意味著評級毫無價值,而是提醒銀行和投資者:不能把一個令人安心的分數,當成企業資產或供應鏈森林損失有限的證據。
衛星生成的森林損失地圖可以納入ESG分析,但一張衛星熱點圖也不能單獨證明某家公司引發了火災。地理空間數據還需要與土地權屬、企業運營方式和經過核實的供應商關係結合起來,才能形成更可靠的判斷。
新聞熱度不是風險本身,評分也不是現場證據。
真正重要的是:環境暴露是否可測量、信息是否可核實、風險是否進入了融資條款。
02|環境風險不只在森林裡,也藏在「看不見的用水」中
文章還把視線轉向亞洲快速擴張的計算基礎設施。人工智慧與雲服務帶來巨大經濟潛力,也增加了數據中心對能源和冷卻用水的需求。
一個醒目的「用水效率」數字,只講述了部分故事。金融機構還需要知道水從哪裡來、抽取與消耗了多少、排放去了哪裡,以及當地水源能否承受新增需求。
企業層面的總用水量,也不能替代具體地點的分析。特別是在水資源緊張、不同使用者相互競爭的地區,風險高度依賴當地情境。
這也是為什麼環境審查不能停留在公司總部提交的一張表格。對於數據中心,融資方應關注冷卻技術、水源可靠性、取水與耗水估算,以及短缺發生時的應急方案。
03|誰影響環境,誰購買風險,誰為風險提供資金?
Sulaeman教授提出,可以把與自然資源相關的經濟關係分為三類:
● 直接運營者:通過土地管理或冷卻系統直接影響環境;
● 客戶:購買農產品、計算服務等商品和服務,從而形成間接環境暴露;
● 金融機構:通過貸款和投資承擔被融資的環境風險。
這樣的分類不是說各方造成了同等程度的損害,而是幫助金融機構找出哪些經濟聯繫值得持續監測。
銀行會仔細審查借款人的財務帳目,機構投資者也會研究企業的盈利、戰略和增長前景。既然如此,為什麼面對可能削弱同一筆投資的重大環境風險,卻要接受更薄弱的證據?

04|把環境表現寫進融資協議,而不是只寫進可持續報告
可信信息只是起點,獨立驗證與持續跟蹤才會改變資本行為。
對於農業企業,融資方應要求獲得土地利用變化、防火措施及高風險供應商的可靠資料;當商業預測依賴不確定的環境假設時,獨立核查尤其重要。
而且,監測不能在資金到位後停止。銀行可以把重要環境指標、報告要求和改善里程碑寫入融資協議與定期信貸審查;機構投資者也可通過積極股東參與、投資組合覆核及後續投資決定,要求企業交出可衡量的進展。
共同原則只有一個:
環境信息必須產生後果——影響貸款條件、投資決定與後續資金支持。
這並不意味著資本應無差別退出所有環境敏感行業。融資也可以支持企業改善土地管理、採用節水技術並增強環境韌性。但每一次承諾,都需要由可獨立驗證的進展支撐,而不是不斷被新的承諾取代。
05|新加坡已邁出一步,下一步是讓數據真正「有後果」
新加坡金融管理局已發布金融機構環境風險管理指引;新加坡銀行公會也在2022年推出標準化環境風險問卷,幫助銀行與企業客戶展開溝通。近期的轉型規劃指引,則進一步強調氣候變化與脫碳。
但文章提醒:收集信息不等於驗證環境表現;管理氣候風險,也不足以覆蓋森林砍伐、用水與生物多樣性損失。
關鍵問題是,這些機制能否推動金融機構要求可獨立驗證的證據、持續監測實際環境結果,並讓結果真正影響融資與投資決定——包括發生在新加坡以外的商業活動。

06|NUS視角:亞洲金融中心必須把目光放得更遠
對於經濟發展高度依賴自然資源、資本又頻繁跨越國界的亞洲,這項挑戰尤其重要。
從新加坡、香港等金融中心開展業務的銀行和投資者,可以推動區域企業與供應鏈形成更一致的環境標準:支持具有生命力的增長,同時拒絕把森林與水資源當成看不見、用不完的投入品。
可持續金融真正的考驗,不是環境破壞登上頭條時,銀行與投資者如何表態;而是在沒有人注視的時候,他們是否仍持續要求可信的環境表現證據,並據此採取行動。
讓環境風險進入模型,
更要讓真實環境表現進入決策。