新加坡餐飲市場仍然蓬勃,卻進入了「舊人退場、新人開門」的局面。2026年首七個月,2,101家餐飲店關閉(同比增25.1%),同期新註冊2,594家。新加坡市場不缺餐廳,但不少業主為成本增加、吸引客流難,叫苦連連。連鎖品牌更需克制擴張,因為並非每家門店都能像麥當勞、肯德基一樣,始終有源源不斷的客流。
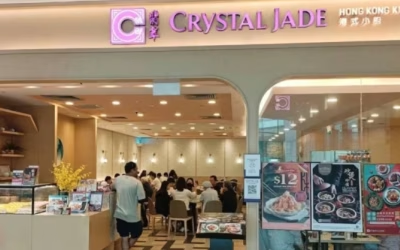
在新加坡經營超過35年的中餐老字號翡翠餐飲集團(Crystal Jade),正在尋找新東家以重整旗鼓。集團本周再關四家本地餐廳,約120名員工接獲解僱通知。連同較早關閉的門店,今年已增至9家,削減一半僅剩9家仍在營業。
集團的新加坡與香港兩家控股公司已進入接管程序,美國專業服務公司科羅爾(Kroll)正審查其財務與營運,並準備出售新加坡業務。
餐飲界分析人士指出,這不是翡翠餐廳經營不善的個別問題,而是全面資產與業務重整:決定值得留的品牌、必須關的門店,以及整頓這個曾經大舉擴張的區域餐飲集團。對潛在買家而言,門店數量不是重點,而是收購後能否延續品牌資產、餐飲經驗、供應鏈體系、人才,以及30餘年來積累的知名度與口碑。
前天,翡翠關閉武吉士坊、大巴窯和i12加東的翡翠拉麵小籠包分店,以及榜鵝綠洲露台的翡翠點(Crystal Jade GO)。此前,已關掉山樂坊、新達城、世界城、金文泰廣場和裕廊坊門店。這些門店覆蓋翡翠香港小廚、拉麵小籠包及GO等不同定位品牌。目前約210名員工留任,科羅爾預計現階段不會再關分店。
中央廚房不屬接管範圍 ,但也在10月5日停運,這顯示集團正從供應鏈和營運基礎削減固定成本。集團似乎有壯士斷腕,東山再起的決心。
9月底,科羅爾獲委任為翡翠新加坡與香港控股公司接管人,開始審查運營並評估下來的戰略選擇。出售新加坡業務並不意味品牌失去價值。翡翠1991年在新加坡創立,從一家中餐館發展為擁有翡翠皇宮、金閣、香港小廚、拉麵小籠包和GO等不同定位的集團。2015年高峰時在新加坡有47家門店,全球約120家。2014年L Capital Asia(LVMH亞洲私募平台)收購90%股權後繼續區域擴張。

翡翠的定位策略是」高端立品牌 + 中檔擴規模」 , 但弱點在於:中檔業態對主品牌的依賴過重、差異化不足、成本控制與市場競爭應對不夠靈活,導致「擴店容易、賺錢難」。
翡翠的定位策略本質是「高端立品牌 + 中檔擴規模」的經典多層級打法,成功建立了中式餐飲的品質標杆,並實現了區域擴張。但也暴露弱點:中檔業態對主品牌的依賴過重、差異化不足、成本控制與市場競爭應對不夠靈活,導致「擴店容易、賺錢難」。
翡翠的例子顯示餐飲規模效應有限:門店增加未必帶來同等回報,每家店都面對租金、工資、食材與客流壓力。消費者選擇增多、商場競爭加劇時,龐大網絡反而可能拖累盈利。翡翠的收縮,正是新加坡餐飲業的縮影——大型集團必須精確計算每一家店的價值,品牌知名度與規模有時無法抵消長期虧損。
買家真正看中的,往往是「輕資產價值」:品牌名稱、成熟餐飲概念、菜單與標準化經驗、供應商網絡、管理團隊與顧客基礎。高端品牌如翡翠皇宮、金閣難以複製;拉麵小籠包等大眾品牌則較容易標準化與擴張。
翡翠這波關店潮並未波及在高島屋(Takashimaya)的翡翠皇宮、百利宮的翡翠金閣,以及怡豐城的翡翠苑。
盤點企業資產,這不是一張簡單的「品牌清單」,而是參雜關店、員工調整、中央廚房停運與接管的複雜業務。買家須釐清這背後,值得保留的門店與租約,洞察有增長空間的品牌。重組的邏輯思維是:買的不是過去的規模,而是瘦身後仍能賺錢的部分。
新加坡飲料及聯合工友會(FDAWU)與科羅爾合作協助被裁員工轉職;全國職工總會就業與職能培訓中心(e2i)已彙集逾400個相關職位。
在香港的控股公司同樣被接管,但目前未見大規模關店。香港是競爭激烈的中餐市場,翡翠在當地經營拉麵小籠包、江南等品牌。買家也可能重新評估品牌組合與門店網絡,並思考兩地業務的關係:哪些能力可以共享、哪些獨立經營。
科羅爾主打持續經營理念,希望保留品牌與餐廳價值。可能方向包括:進一步縮小規模、集中旗艦店;重新發展較易標準化的大眾概念;或不同品牌由不同投資者接手。
無論結果如何,翡翠都難再回到不斷擴增門店的時代。35年前它代表新加坡餐飲品牌向外擴張的能力;今天面對的是平台經濟時代的現實問題:規模究竟是優勢,還是成本?
未來,翡翠不會消失,但可能變小——而這或許正是它繼續能活下去的法則。