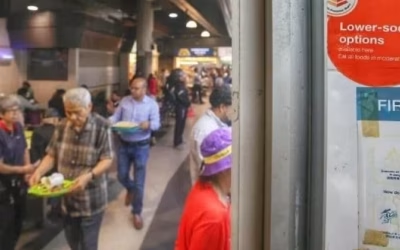
周六晚上在小贩中心
两碗叻沙加一杯甘蔗水
一共14块5
对象说:“AA吧,一人7块2毛5。”
你听了觉得合理,还是有点别扭?
两种感觉都正常。收入相近、身上没有负担的时候,AA账目清楚,谁也不欠谁。
MoneySmart在2024年委托调查公司访问了1000名新加坡成年人,至少四分之一的人经历过因钱而破裂的关系,早早谈过钱的人里,有76%认为这帮自己避开了日后的麻烦。
这项调查的受访者九成四以上已婚,更适合用来看婚后的摩擦,不能直接代表年轻情侣。
小贩中心的AA,到了家里为什么变味
在新加坡,AA几乎是社交的默认做法。同事聚餐,朋友吃饭,账单出来大家打开手机各转各的,没有人觉得失礼。


小贩中心的价钱透明,一碗叻沙几块钱,算到几毛几分也不显得小气。

图源:Mothership
可是到了两个人的关系里,同一套做法会引起不同的感受。交往三个月,各付各的很自然。交往两年,还把7块2毛5算到分,其中一人可能觉得这样公平,另一人却觉得对方斤斤计较。两个人对关系走到哪一步的判断没有同步,别扭就出现了。
心理学家Margaret Clark和Judson Mills在1979年把关系分成交换关系和共同关系,可以帮我们看清这一点。同事和生意伙伴属于交换关系,讲究付出与回报对等。家人和亲密伴侣属于共同关系,看重对方的需要。
实验发现,在共同关系里算得太清楚,对方的好感反而会降低。所以小贩中心的AA本身合理,只是它默认双方处在交换关系,而两个人未必这样看待自己。

这种别扭在一顿几块钱的饭上可以一笑带过,遇到几十万的组屋,就没法一笑带过了。
组屋申请,才是第一次真正的钱话
对大多数新加坡年轻情侣来说,第一次认真谈钱,发生在申请组屋(BTO)的时候。组屋要两个人共同申请,首付款和每月贷款怎么分,两个人的名字怎么写,都要在递交前说清楚。
星展银行也观察到,组屋是许多情侣第一次严肃的金钱对话,婚礼预算排在其后。

组屋申请后要等好几年才能入住,装修、婚礼和储蓄目标却常常在同一段时间里接连出现,钱的话题因此变得密集。
这场对话里有一个新加坡特有的因素,公积金(CPF)。35岁及以下的人,薪水的23%会进入普通账户,这个账户可以用来支付组屋首付和月供。

图源:CPF
公积金按薪水比例缴纳,收入高的一方账户里的钱也更多,所以两个人各自能用公积金付多少,本来就不相等。谈组屋贷款的时候,要同时谈清楚现金出多少,公积金出多少。
收入不同的时候,平分不一定合理。心理学的公平理论认为,人们判断是否公平,会比较各自的投入与所得的比例。
以开头的账单为例,假设两人收入比是一比三,按比例分摊,一人付3块6毛多,另一人付10块8毛多。收入和家境相近的情侣可以说门当户对,平分与按比例的结果接近,AA才显得自然。这也是开头那句两种感觉都正常的原因。
聘金红包与婚宴
第二笔大钱是婚礼。婚庆业界的2026年指南显示,新加坡多数婚礼的花费在3万到8万5千新元之间,宴席占四成到六成。

图源:Auterlier Makeup
华人婚礼还有聘金和过大礼,聘金常见的数额在几百到几千新元,取吉利的数字,过大礼的礼品加上四点金,又是另一笔开支。这些数字出自业者的估算,不是官方统计,但能看出规模。
新加坡人的初婚年龄普遍推迟,大额开销往往集中在几年之内,压力也随之集中!
传统上有分工。过去常见的安排,是男方家庭负责宴席,女方家庭负责嫁妆和新娘的准备。今天的年轻情侣更倾向平等出资,可是两家父母对聘金和红包的期待,往往心照不宣,没有人先开口。
情侣需要同时面对两家人的期待,还要在两个人之间达成一致。各族群有各自的婚嫁习俗,这里以华人为例,其他族群同样有各自的惯例。
宾客的红包也影响预算。有业界估算,红包收入能抵掉宴席成本的五成五到七成,不过这笔钱在婚礼当天以后才到账,前期费用仍要先垫付。

来看看Reddit上面的新加坡网友是如何讨论的吧:
每月转给父母的那笔钱
比组屋和婚礼更长期的,是孝亲的开支。《海峡时报》委托Milieu Insight做的调查访问了一千人,四分之三的人定期给父母一笔钱,其中近半数的人每月给300到500新元,约一半的人给薪水的一成到两成。
孝顺是各个年龄层最常提到的原因。给父母家用是新加坡人从小就知道的规矩,1995年的《赡养父母法令》也规定,成年子女须为无法自给的60岁以上父母提供赡养费。
这笔钱在情侣之间容易产生分歧。双方各有父母,经济状况也不同,一方的父母有退休金,另一方的父母可能需要更多支持。有人把给父母的金额多少看成孝心的高低,谈起来就更敏感。比较可行的做法,是先把两边父母的实际需要列出来,再决定这笔钱从共同账户出,还是各自负担自己的父母,或者按收入比例分担。
同时负担父母和孩子的夫妻,常被称为三明治世代。

本地媒体最近报道了一对月收入合计一万新元的夫妻,已有一个四岁的女儿,考虑生第二个孩子,却因生活成本上涨而犹豫,还要每月给父母家用。

图源:The Independent
新中马夫妻怎么管钱
钱谈完以后,接下来要决定谁来管,以及怎么管。
社会学家Jan Pahl在1980年代研究英国夫妻,归纳出几种常见的管钱方式,后来的研究者又补充了部分共同这一类,各国的研究至今仍以这套分类做参照。下面五种,快来看看你和伴侣属于哪一种!
第一种是一方全管,一个人掌握全部收入,另一个人只拿零用钱。
第二种是家用津贴制,一个人每月给对方固定的家用,其余自己支配。
第三种是完全共同,收入全部放进共同账户,两个人商量着花。
第四种是部分共同,共同账户负责房贷、水电和孩子的开销,其余的钱各自保留。
第五种是各行其是,账户分开,共同开销按约定比例分摊。
研究者还区分了两种角色。日常管理是每天付账单、买杂货,战略控制是对大额支出有最终决定权。Vogler和Pahl在1994年指出,一个人可以负责管账,却没有最终决定权,这一点在新加坡、中国和马来西亚都看得到。三个地方的家庭传统和法律环境不同,最常见的方式也不一样。
新加坡夫妻
公积金扣完,剩下的钱各显神通
新加坡夫妻管钱的第一个特点,是公积金已经替他们做了一部分安排。缴款按薪水比例扣除,可以用于组屋首付和月供,所以两个人能用公积金付多少,本来就和各自的收入挂钩。

图源:Holland Property
这一点在离婚时也有法律上的意义。《妇女宪章》第112条规定,婚姻财产按公平合理的原则分配,没有自动五五分的规则。
上诉庭在2015年的ANJ v ANK案确立了结构化方法,先算双方的直接财务贡献比例,包括公积金和房贷供款,再算间接贡献比例,包括家用开支、家务和照顾孩子,最后取平均再作调整。

图源:Singapore Divorce Lawyers
2023年一名上诉庭法官在另一宗案件中也指出,父母对子女的抚养责任相同,但分担的金额不必相同,要看各自的赚钱能力。
民间的做法则五花八门。本地媒体转述过网友的讨论,有夫妻把税后收入的固定比例转入共同账户,用来付房贷、孩子开销、佣人工资和杂货,认为按相同比例出资才公平。也有夫妻没有共同账户,各自负责不同的账单,每人拿相同的零用钱,其余收入拿去投资,由妻子管理并用表格向丈夫公开。
理财平台SingSaver上一位妻子说,约八成账单由她先付,年底加总房贷、佣人薪水、学费和保险后,再由丈夫补上他那一半。大华银行的指南则提醒,个人零用额度如果定得太低,人们会把个人开销重新归类为家庭必需品,例如健身房会员。
这些做法多数属于部分共同。本地理财博主观察到,一方全管和津贴制在双薪家庭里越来越少见,不过这只是观察,并没有全国性的统计。
中国夫妻
工资卡上交,私房钱自留,
彩礼先谈
中国的传统是妻子当家,丈夫把工资交给妻子。和讯网、铜板街与阿里研究院在2016年发布的女性理财报告,回收一万份有效问卷,结果显示近六成女性掌管家庭财务,收入越高,决定权越大。
世纪佳缘的调查显示,78%的女性期待伴侣上交工资卡,但月收入过万的男性受访者,许多人并不愿意。

图源:搜狐
管账和拥有是两回事。第六声(Sixth Tone)刊登的文章引用一项全国调查,74%的已婚男性有私房钱,其中53%说是为了安全感,34%说是为了自由。