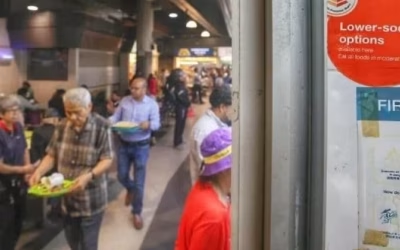
周六晚上在小販中心
兩碗叻沙加一杯甘蔗水
一共14塊5
對象說:「AA吧,一人7塊2毛5。」
你聽了覺得合理,還是有點彆扭?
兩種感覺都正常。收入相近、身上沒有負擔的時候,AA帳目清楚,誰也不欠誰。
MoneySmart在2024年委託調查公司訪問了1000名新加坡成年人,至少四分之一的人經歷過因錢而破裂的關係,早早談過錢的人里,有76%認為這幫自己避開了日後的麻煩。
這項調查的受訪者九成四以上已婚,更適合用來看婚後的摩擦,不能直接代表年輕情侶。
小販中心的AA,到了家裡為什麼變味
在新加坡,AA幾乎是社交的默認做法。同事聚餐,朋友吃飯,帳單出來大家打開手機各轉各的,沒有人覺得失禮。


小販中心的價錢透明,一碗叻沙幾塊錢,算到幾毛幾分也不顯得小氣。

圖源:Mothership
可是到了兩個人的關係里,同一套做法會引起不同的感受。交往三個月,各付各的很自然。交往兩年,還把7塊2毛5算到分,其中一人可能覺得這樣公平,另一人卻覺得對方斤斤計較。兩個人對關係走到哪一步的判斷沒有同步,彆扭就出現了。
心理學家Margaret Clark和Judson Mills在1979年把關係分成交換關係和共同關係,可以幫我們看清這一點。同事和生意夥伴屬於交換關係,講究付出與回報對等。家人和親密伴侶屬於共同關係,看重對方的需要。
實驗發現,在共同關係里算得太清楚,對方的好感反而會降低。所以小販中心的AA本身合理,只是它默認雙方處在交換關係,而兩個人未必這樣看待自己。

這種彆扭在一頓幾塊錢的飯上可以一笑帶過,遇到幾十萬的組屋,就沒法一笑帶過了。
組屋申請,才是第一次真正的錢話
對大多數新加坡年輕情侶來說,第一次認真談錢,發生在申請組屋(BTO)的時候。組屋要兩個人共同申請,首付款和每月貸款怎麼分,兩個人的名字怎麼寫,都要在遞交前說清楚。
星展銀行也觀察到,組屋是許多情侶第一次嚴肅的金錢對話,婚禮預算排在其後。

組屋申請後要等好幾年才能入住,裝修、婚禮和儲蓄目標卻常常在同一段時間裡接連出現,錢的話題因此變得密集。
這場對話里有一個新加坡特有的因素,公積金(CPF)。35歲及以下的人,薪水的23%會進入普通帳戶,這個帳戶可以用來支付組屋首付和月供。

圖源:CPF
公積金按薪水比例繳納,收入高的一方帳戶里的錢也更多,所以兩個人各自能用公積金付多少,本來就不相等。談組屋貸款的時候,要同時談清楚現金出多少,公積金出多少。
收入不同的時候,平分不一定合理。心理學的公平理論認為,人們判斷是否公平,會比較各自的投入與所得的比例。
以開頭的帳單為例,假設兩人收入比是一比三,按比例分攤,一人付3塊6毛多,另一人付10塊8毛多。收入和家境相近的情侶可以說門當戶對,平分與按比例的結果接近,AA才顯得自然。這也是開頭那句兩種感覺都正常的原因。
聘金紅包與婚宴
第二筆大錢是婚禮。婚慶業界的2026年指南顯示,新加坡多數婚禮的花費在3萬到8萬5千新元之間,宴席占四成到六成。

圖源:Auterlier Makeup
華人婚禮還有聘金和過大禮,聘金常見的數額在幾百到幾千新元,取吉利的數字,過大禮的禮品加上四點金,又是另一筆開支。這些數字出自業者的估算,不是官方統計,但能看出規模。
新加坡人的初婚年齡普遍推遲,大額開銷往往集中在幾年之內,壓力也隨之集中!
傳統上有分工。過去常見的安排,是男方家庭負責宴席,女方家庭負責嫁妝和新娘的準備。今天的年輕情侶更傾向平等出資,可是兩家父母對聘金和紅包的期待,往往心照不宣,沒有人先開口。
情侶需要同時面對兩家人的期待,還要在兩個人之間達成一致。各族群有各自的婚嫁習俗,這裡以華人為例,其他族群同樣有各自的慣例。
賓客的紅包也影響預算。有業界估算,紅包收入能抵掉宴席成本的五成五到七成,不過這筆錢在婚禮當天以後才到帳,前期費用仍要先墊付。

來看看Reddit上面的新加坡網友是如何討論的吧:
每月轉給父母的那筆錢
比組屋和婚禮更長期的,是孝親的開支。《海峽時報》委託Milieu Insight做的調查訪問了一千人,四分之三的人定期給父母一筆錢,其中近半數的人每月給300到500新元,約一半的人給薪水的一成到兩成。
孝順是各個年齡層最常提到的原因。給父母家用是新加坡人從小就知道的規矩,1995年的《贍養父母法令》也規定,成年子女須為無法自給的60歲以上父母提供贍養費。
這筆錢在情侶之間容易產生分歧。雙方各有父母,經濟狀況也不同,一方的父母有退休金,另一方的父母可能需要更多支持。有人把給父母的金額多少看成孝心的高低,談起來就更敏感。比較可行的做法,是先把兩邊父母的實際需要列出來,再決定這筆錢從共同帳戶出,還是各自負擔自己的父母,或者按收入比例分擔。
同時負擔父母和孩子的夫妻,常被稱為三明治世代。

本地媒體最近報道了一對月收入合計一萬新元的夫妻,已有一個四歲的女兒,考慮生第二個孩子,卻因生活成本上漲而猶豫,還要每月給父母家用。

圖源:The Independent
新中馬夫妻怎麼管錢
錢談完以後,接下來要決定誰來管,以及怎麼管。
社會學家Jan Pahl在1980年代研究英國夫妻,歸納出幾種常見的管錢方式,後來的研究者又補充了部分共同這一類,各國的研究至今仍以這套分類做參照。下面五種,快來看看你和伴侶屬於哪一種!
第一種是一方全管,一個人掌握全部收入,另一個人只拿零用錢。
第二種是家用津貼制,一個人每月給對方固定的家用,其餘自己支配。
第三種是完全共同,收入全部放進共同帳戶,兩個人商量著花。
第四種是部分共同,共同帳戶負責房貸、水電和孩子的開銷,其餘的錢各自保留。
第五種是各行其是,帳戶分開,共同開銷按約定比例分攤。
研究者還區分了兩種角色。日常管理是每天付帳單、買雜貨,戰略控制是對大額支出有最終決定權。Vogler和Pahl在1994年指出,一個人可以負責管帳,卻沒有最終決定權,這一點在新加坡、中國和馬來西亞都看得到。三個地方的家庭傳統和法律環境不同,最常見的方式也不一樣。
新加坡夫妻
公積金扣完,剩下的錢各顯神通
新加坡夫妻管錢的第一個特點,是公積金已經替他們做了一部分安排。繳款按薪水比例扣除,可以用於組屋首付和月供,所以兩個人能用公積金付多少,本來就和各自的收入掛鉤。

圖源:Holland Property
這一點在離婚時也有法律上的意義。《婦女憲章》第112條規定,婚姻財產按公平合理的原則分配,沒有自動五五分的規則。
上訴庭在2015年的ANJ v ANK案確立了結構化方法,先算雙方的直接財務貢獻比例,包括公積金和房貸供款,再算間接貢獻比例,包括家用開支、家務和照顧孩子,最後取平均再作調整。

圖源:Singapore Divorce Lawyers
2023年一名上訴庭法官在另一宗案件中也指出,父母對子女的撫養責任相同,但分擔的金額不必相同,要看各自的賺錢能力。
民間的做法則五花八門。本地媒體轉述過網友的討論,有夫妻把稅後收入的固定比例轉入共同帳戶,用來付房貸、孩子開銷、傭人工資和雜貨,認為按相同比例出資才公平。也有夫妻沒有共同帳戶,各自負責不同的帳單,每人拿相同的零用錢,其餘收入拿去投資,由妻子管理並用表格向丈夫公開。
理財平台SingSaver上一位妻子說,約八成帳單由她先付,年底加總房貸、傭人薪水、學費和保險後,再由丈夫補上他那一半。大華銀行的指南則提醒,個人零用額度如果定得太低,人們會把個人開銷重新歸類為家庭必需品,例如健身房會員。
這些做法多數屬於部分共同。本地理財博主觀察到,一方全管和津貼制在雙薪家庭里越來越少見,不過這只是觀察,並沒有全國性的統計。
中國夫妻
工資卡上交,私房錢自留,
彩禮先談
中國的傳統是妻子當家,丈夫把工資交給妻子。和訊網、銅板街與阿里研究院在2016年發布的女性理財報告,回收一萬份有效問卷,結果顯示近六成女性掌管家庭財務,收入越高,決定權越大。
世紀佳緣的調查顯示,78%的女性期待伴侶上交工資卡,但月收入過萬的男性受訪者,許多人並不願意。

圖源:搜狐
管帳和擁有是兩回事。第六聲(Sixth Tone)刊登的文章引用一項全國調查,74%的已婚男性有私房錢,其中53%說是為了安全感,34%說是為了自由。