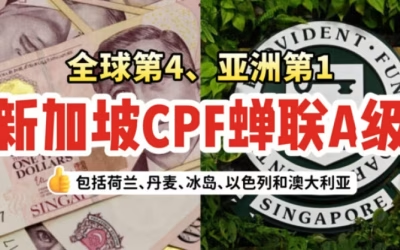
2026年全球養老金指數出爐,新加坡中央公積金制度連續第二年拿下A級評級,總分從80.8分升到82分,全球第四、亞洲唯一。
這個評級來自2026年Marsh CFA協會全球養老金指數(原名美世CFA協會全球養老金指數),由達信、CFA協會和澳大利亞蒙納士大學商學院聯合發布,今年已經是第18年。
從三個維度評估加權打分,退休收入充足程度占40%,制度可持續性占35%,制度健全程度占25%,覆蓋全球55個退休養老制度,總分80分以上才算A級。
也正因為門檻不低,2026年拿到A級的全球只有六個:荷蘭85.8分、丹麥84.1分、冰島84.0分、新加坡82.0分、以色列81.9分、澳大利亞80.6分。荷蘭連續第四年排第一,新加坡則是亞洲唯一擠進這個梯隊的。2025年新加坡首次躋身A級,總分80.8分,當時已經是亞洲首個A級養老金制度;今年不僅蟬聯,分數還漲了1.2分。

CPF到底強在哪裡?
三項得分里,最有說服力的是制度健全程度,90.4分,全球並列第二,和挪威持平,只比芬蘭的90.5分低一點。這項衡量的是公眾信任度、監管水平和制度可靠性。CPF的錢主要投在新加坡政府特別債券上,普通帳戶利率不低於2.5%,特別帳戶和退休帳戶不低於4%,政府背書加上嚴格監管,「資金跑路或爆雷」這種擔憂基本不成立。
退休收入充足程度82.8分,比去年的79.4分漲了3.4分,是三項里進步最大的一項。這項衡量的是制度能不能讓退休人員維持體面生活。今年指數還調整了評估方法,把「80歲時的收入水平」也算了進去——畢竟越來越多人能活到八九十歲,退休後的財務支撐得覆蓋更長的歲月。分數上漲,說明制度在「老了有錢花」這件事上得到了認可。
制度可持續性75.3分,微降0.2分,表面看是三項里最弱的一環,但它的底層結構值得單獨說。CPF是完全積累制,僱主和雇員共同強制繳交,給付基於個人自己的退休儲蓄,不靠當期工作人口養當期退休人口。
新加坡成為超老齡社會
這個結構性優勢,放在新加坡當下的處境里更顯分量。2026年6月,新加坡正式成為超老齡社會,21.4%的公民年齡在65歲及以上。達信報告指出,現收現付制的公共養老金在老齡化加劇時會難以為繼,因為繳費的工作人口在縮小,領取養老金的退休人口在擴大;CPF不依賴代際轉移,可持續性的底層邏輯相對更穩。不過75.3分也說明,即便是CPF,在超老齡化的長期壓力下仍有改進空間,退休年齡、繳費率和給付結構的靈活性都是需要持續關注的變量。
對一個已經進入超老齡社會的小型經濟體來說,這套強制儲蓄、政府背書、個人帳戶積累的組合,在老齡化浪潮中撐住了一個體面的退休體系。